Oleh:
Purnomo – Senior Advisor
Jalal – Chairperson of Advisory Board
Social Investment Indonesia
Investasi sosial perusahaan bekerja paling baik bila dilihat bukan sekadar kumpulan program, melainkan alat untuk mengelola dampak sosial: menjawab dampak yang masih tersisa setelah kewajiban pengelolaan dampak dipenuhi, menjaga agar program tidak memunculkan masalah baru, dan memerbesar manfaat yang bertahan setelah program atau operasi berakhir. Di pertambangan dan migas, cara pandang ini sekaligus menjadi kritik: regulasi dan praktik kita masih terlalu sering mengukur seberapa banyak uang tersalurkan, bukan seberapa nyata kehidupan warga berubah.
Kabar Baik, Namun Belum Utuh
Laporan tahunan program sosial perusahaan hampir selalu berisi kabar baik. Ratusan warga sudah dilatih, puluhan kelompok usaha menerima modal, dan halaman-halamannya penuh foto warung baru, ruang kelas yang dicat ulang, atau jembatan desa yang baru diresmikan, lengkap dengan anak-anak yang tersenyum ceria di atasnya.
Kabar baik itu umumnya benar. Tetapi siapa pun yang cukup lama bergaul dengan desa-desa di sekitar tambang, lapangan migas, atau perkebunan tahu bahwa laporan hanya memuat sebagian cerita. Di balik angka capaian, kadang ada kisah lain: bantuan yang lebih banyak jatuh ke kerabat perangkat desa, usaha kecil yang omzetnya naik-turun mengikuti irama perusahaan, atau warga dusun sebelah yang bertanya mengapa mereka tak pernah diajak. Target output tercapai. Yang terlewat adalah pertanyaan yang lebih mendasar: apa yang sebenarnya berubah, bagi siapa, dan dengan berapa harga yang harus dibayar?
Pertanyaan itu berlaku di mana pun, tetapi paling mendesak di tambang dan migas. Di sanalah dampak operasi paling besar, kewajiban pengembangan masyarakat paling tegas, dan uangnya paling banyak: realisasi dana pengembangan dan pemberdayaan masyarakat subsektor mineral dan batubara saja mencapai Rp2,75 triliun pada 2023 (Kementerian ESDM, 2024). Tulisan ini memakai satu istilah payung yang dipergunakan di level global, investasi sosial, dan menyorot kedua sektor itu, termasuk aturan mainnya yang masih senjang.
Kerangka regulasi kita mungkin sudah tampak rapi sebagai alat perencanaan, tetapi cukupkah itu untuk mengelola dampak? Ini penting ditanyakan lantaran tanggung jawab sosial yang sebenarnya adalah soal pengelolaan dampak. Tulisan ini melihatnya sebagai alat pengelolaan dampak yang berjalan beriringan dengan AMDAL, dengan dua lapis dampak negatif. Pertama, dampak residual, yaitu sisa dampak operasi setelah kewajiban AMDAL dan RKL-RPL dijalankan, yang semestinya menjadi dasar memilih program. Kedua, dan inilah yang paling sering terlewat, dampak negatif dari program investasi sosial itu sendiri.
Apa Itu Investasi Sosial
Kata investasi dipilih dengan sengaja. Sebuah investasi diharapkan memberi hasil, dan dalam investasi sosial hasil itu mengalir ke dua arah: ke masyarakat (investe) dan ke perusahaan (investor). Inilah yang membedakannya dari sumbangan semata.
IFC merumuskannya dengan jernih: kontribusi atau tindakan sukarela perusahaan untuk membantu masyarakat di wilayah operasinya menjawab prioritas pembangunan mereka dan memanfaatkan peluang dari kehadiran investasi swasta, secara berkelanjutan dan sekaligus mendukung tujuan bisnis (IFC, 2010).
Akar teorinya panjang. Freeman (1984) menegaskan bahwa perusahaan bertanggung jawab kepada semua pihak yang memengaruhi atau terpengaruh kegiatannya, termasuk masyarakat sekitar. Porter dan Kramer (2006) menunjukkan bahwa kegiatan sosial yang terhubung dengan strategi bisnis jauh lebih berdampak, lalu memperkenalkan creating shared value atau CSV (Porter & Kramer, 2011).
Namun gagasan soal nilai bersama punya catatan. Crane dan rekan-rekannya (2014) mengingatkan bahwa semangat “sama-sama untung” bisa membuat kita mengabaikan ketegangan nyata, ketika kepentingan perusahaan dan masyarakat tidak sejalan atau manfaat bagi satu pihak menjadi beban bagi pihak lain. Catatan ini menjadi pintu masuk tulisan ini: investasi sosial baru bernilai optimal bagi kedua pihak bila dampaknya dikelola dengan jujur, termasuk dampak yang tidak menyenangkan.
Satu Gagasan, Banyak Nama
Di Indonesia, investasi sosial hadir dengan banyak wajah, tergantung sektor dan aturan yang menaunginya. Namanya berbeda, gagasannya mitip: perusahaan ikut membangun masyarakat di sekitar tempatnya beroperasi. Mengapa dinyatakan mirip, bukan benar-benar sama? Karena disiplin metodologi dalam investasi sosial tidaklah benar-benar diminta oleh regulasi Indonesia.
| Sektor | Penamaan menurut regulasi | Rujukan utama |
| Pertambangan mineral dan batubara | Program Pengembangan dan Pemberdayaan Masyarakat (PPM), direncanakan dalam Rencana Induk PPM (RIPPM) dan rencana tahunan, selaras dengan Cetak Biru PPM Provinsi | UU 4/2009 sebagaimana terakhir diubah dengan UU 2/2025 (Pasal 108); PP 96/2021 sebagaimana diubah dengan PP 25/2024 dan PP 39/2025; Permen ESDM 25/2018 dan 26/2018; Kepmen ESDM 1824 K/30/MEM/2018 (Permen ESDM 41/2016 telah dicabut) |
| Hulu minyak dan gas bumi | Program Pelibatan dan Pengembangan Masyarakat (PPM) oleh Kontraktor Kontrak Kerja Sama (KKKS), dibiayai sebagai bagian dari biaya operasi dan dijalankan sejak tahap operasi | UU 22/2001 tentang Minyak dan Gas Bumi (Pasal 11 ayat 3 huruf p; Pasal 40 ayat 5); PP 79/2010 sebagaimana diubah dengan PP 27/2017; Keputusan Dirjen Migas 00152.K/10/DJM.S/2018; PTK SKK Migas PTK-017/SKKIA0000/2025/S9 |
| Perkebunan | Fasilitasi Pembangunan Kebun Masyarakat Sekitar (FPKMS) paling sedikit 20% dari areal yang diusahakan, melalui pola kredit, bagi hasil, atau kemitraan lain seperti plasma | UU 39/2014 sebagaimana diubah dengan UU 6/2023 (Cipta Kerja); PP 26/2021; Permentan 18/2021 |
| Kehutanan | Kemitraan kehutanan antara pemegang perizinan berusaha dan masyarakat setempat dalam kerangka perhutanan sosial | Permen LHK 9/2021 |
| BUMN | Program TJSL BUMN, termasuk pendanaan usaha mikro dan kecil | Permen BUMN PER-1/MBU/03/2023 |
| Perseroan terbatas yang usahanya berkaitan dengan sumberdaya alam | Tanggung Jawab Sosial dan Lingkungan (TJSL) | UU 40/2007 Pasal 74; PP 47/2012 |
| Lembaga jasa keuangan | Program tanggung jawab sosial dan keuangan inklusif, dilaporkan dalam laporan keberlanjutan | POJK 51/POJK.03/2017 (sedang dalam proses perubahan) |
| Lintas-sektor | CSR sukarela dan program pemberdayaan masyarakat yang dinilai dalam PROPER | Permen LH/Kepala BPLH 7/2025 tentang PROPER |
Di tingkat global pun istilahnya beragam: ISO 26000 menyebutnya community involvement and development atau CID (ISO, 2010)—dengan social investment sebagai nama bagaimana CID itu dilaksanakan. Sementara, IFC menyebutnya strategic community investment (IFC, 2010).
Perbedaan nama ini bukan sekadar soal semantik . Setiap penamaan membawa konsekuensi: dari mana dananya, siapa yang wajib menjalankan, wilayah mana yang dicakup, bagaimana dilaporkan, dan kepada siapa dipertanggungjawabkan. PPM hulu migas dibiayai sebagai bagian dari biaya operasi, FPKMS diukur dari luas areal kebun, TJSL perseroan dianggarkan dalam rencana kerja tahunan. Namun di balik keragaman itu, semuanya adalah upaya perusahaan menanamkan sumberdayanya dengan harapan mengubah hidup masyarakat sambil menjaga keberlanjutan usaha. Karena itu tulisan ini mengajukan tiga pertanyaan yang sama kepada semua skema: dampak apa yang dijawabnya, dampak negatif apa yang mungkin ditimbulkannya, dan perubahan apa yang akan bertahan.
Mengapa Perusahaan Berinvestasi Sosial
Jawaban paling cepat atas pertanyaan ini di Indonesia: karena diwajibkan. Hampir setiap sektor punya aturannya sendiri, dari PPM di pertambangan dan FPKMS di perkebunan sampai TJSL di perseroan dan BUMN. Aturan ini penting, karena memastikan warga di sekitar operasi tidak hanya bergantung pada kemurahan hati perusahaan. Tetapi bila dipahami sebagai pungutan, kewajiban mendorong perusahaan bertanya “berapa minimum yang harus dibayar”, bukan “apa yang sungguh dibutuhkan”.
Di balik aturan ada alasan yang lebih mendasar. ISO 26000 berangkat dari pandangan sederhana: organisasi adalah bagian dari masyarakat di sekitarnya, bukan tamu yang kebetulan singgah. Kehadirannya mengubah lahan, air, lapangan kerja, harga, dan hubungan antarwarga, sehingga ikut membangun masyarakat adalah bagian dari tanggung jawab itu sendiri (ISO, 2010).
Di industri ekstraktif, alasan ini lebih tajam. Bijih dan minyak yang diambil hari ini tidak tumbuh lagi. John Hartwick (1977), melanjutkan Robert Solow (1974), merumuskan bahwa masyarakat bisa tetap sejahtera lintas-generasi asalkan keuntungan dari sumberdaya yang habis ditanam kembali menjadi modal lain yang tahan lama. Tambang boleh pergi, asalkan meninggalkan sesuatu yang lebih awet: anak-anak yang lebih terdidik dan sehat, usaha lokal yang mandiri, lembaga masyarakat yang lebih kuat. Karena itu panduan penutupan tambang ICMM meminta peralihan sosial-ekonomi direncanakan sejak awal, bukan menjelang akhir (ICMM, 2019). Kemandirian dan keberlanjutan hidup masyarakat setelah operasi berakhir adalah tujuan investasi sosial, bukan sekadar bonus.
Ada pula alasan yang lebih halus: kepercayaan. Kajian social license to operate mengingatkan bahwa penerimaan masyarakat adalah hubungan yang terus dirawat, bukan surat yang cukup ditandatangani sekali (Thomson & Boutilier, 2011), dan Owen dan Kemp (2013) menambahkan bahwa izin sosial yang dipahami semata sebagai cara menekan risiko bisnis justru menyempitkan ruang dialog.
Semua alasan itu bermuara pada satu kesimpulan: investasi sosial tidak cukup diukur dari banyaknya program atau bahkan sekadar besaran anggaran yang terserap, tetapi dari perubahan yang terjadi dan benar-benar bertahan setelah investasi sosial berakhir.
Di Mana Investasi Sosial Berdiri
Investasi sosial tidak bekerja sendirian. Ia satu pemain dalam orkestra, dan perlu memahami pembagian perannya agar tidak menanggung beban yang bukan tugasnya, tetapi juga tidak melewatkan peran yang seharusnya.
Pemain paling senior adalah AMDAL. Ia mengikat secara hukum, disusun sebelum kegiatan dimulai, dan dijabarkan menjadi rencana pengelolaan (RKL) dan pemantauan (RPL) yang bisa diaudit. Praktik terbaik internasional memandang kajian dampak sosial sebagai proses sepanjang umur projek (Vanclay, 2003; Vanclay dkk., 2015), dan IFC Performance Standard 1 menempatkan pengelolaan dampak sebagai inti sistem manajemen lingkungan dan sosial (IFC, 2012). AMDAL menjawab dampak apa yang bakal muncul dari operasi, dan bagaimana mengelolanya.
Investasi sosial menjawab bagaimana masyarakat bisa berdaya dan mandiri—atau lebih komprehensif lagi: sejahtera, mandiri, tangguh dan berkelanjutan. Dokumennya beragam: RIPPM di pertambangan, rencana FPKMS di perkebunan, program KKKS di hulu migas, rencana TJSL di BUMN dan perseroan. Umumnya dokumen-dokumen ini berpusat pada perencanaan program, tetapi belum tegas memberi ruang untuk mengenali dampak, baik sisa dampak operasi maupun dampak dari programnya sendiri. Dua pemain lain melengkapi orkestra: rencana akhir operasi, seperti rencana pascatambang, dan perencanaan pembangunan daerah, yang memastikan program searah dengan arah pembangunan wilayah.
Di atas kertas pembagian ini rapi. Di lapangan, dampak tidak mengenal batas dokumen. Ganti rugi lahan bisa dibayar lunas, tetapi perubahan cara hidup petani yang kehilangan lahannya tidak ikut selesai. Sisa inilah dampak residual, titik pertemuan AMDAL dan investasi sosial.
Tiga Fungsi Investasi Sosial
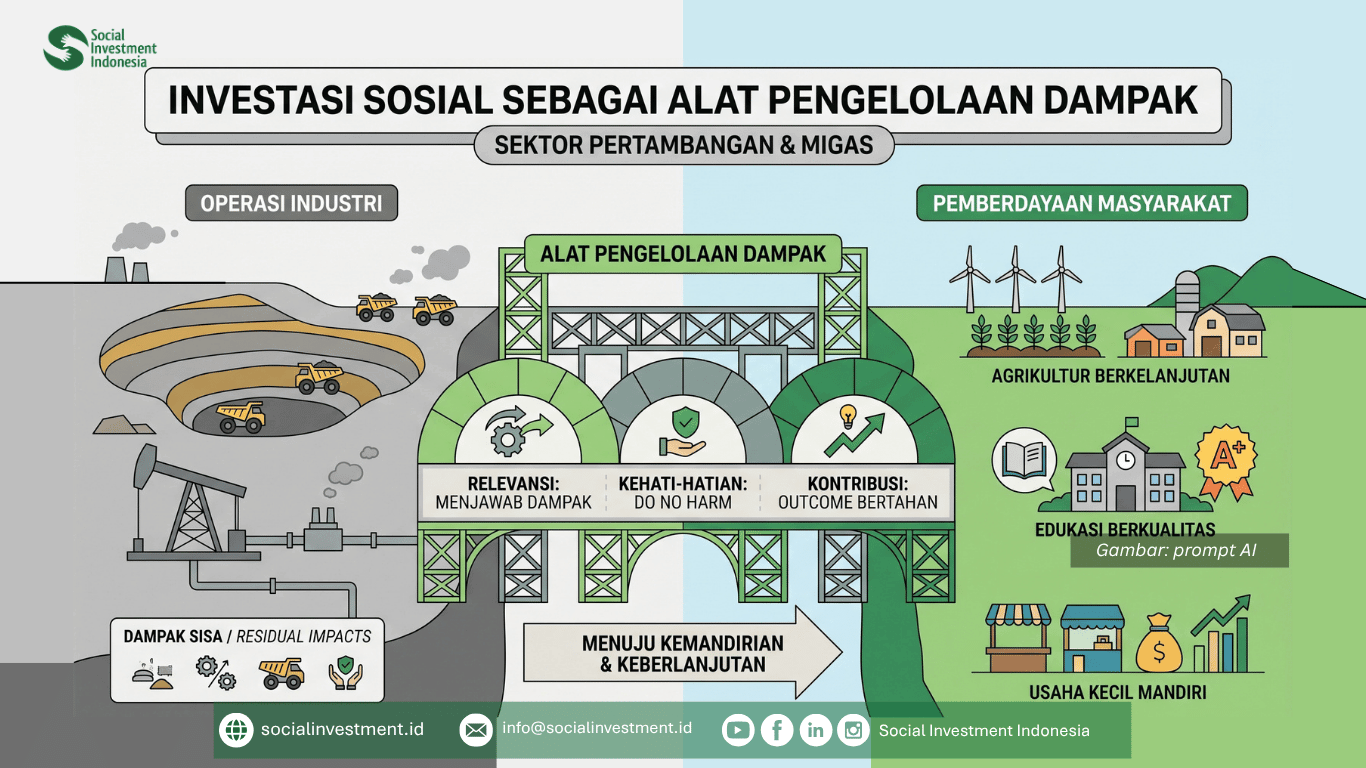
Bila dilihat sebagai alat pengelolaan dampak sosial, investasi sosial menjalankan tiga fungsi sekaligus: menjawab dampak residual, mencegah program memunculkan dampak negatif baru, dan memperbesar dampak positif. Ketiganya saling menopang seperti tiga kaki tungku. Hilang satu, dua lainnya ikut goyah.
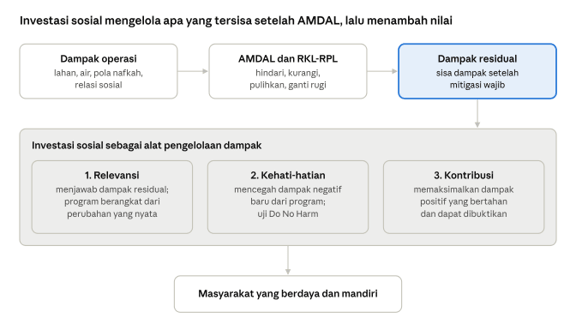
Gambar 1. Alur pengelolaan dampak, dari operasi perusahan ke kemandirian masyarakat (Purnomo & Jalal, 2026)
Fungsi pertama adalah relevansi. Program yang lahir dari dampak residual punya alasan yang jelas untuk ada. Ia dipilih bukan karena sedang tren, bukan karena permintaan tokoh tertentu, dan bukan karena bagus untuk difoto, tetapi karena menjawab perubahan nyata yang dialami warga akibat kehadiran perusahaan.
Fungsi kedua adalah kehati-hatian. Setiap program sosial mengubah sesuatu, entah hubungan antarwarga, cara orang mencari nafkah, atau siapa mendapat apa. Mary B. Anderson (1999), lewat kerangka Do No Harm dari pengalaman bantuan kemanusiaan, menunjukkan bahwa bantuan berniat baik bisa memerlebar keretakan masyarakat. Fungsi ini memastikan setiap program diuji terhadap kemungkinan itu sebelum dijalankan.
Fungsi ketiga adalah kontribusi. Setelah relevan dan aman, program perlu bermakna: perubahannya cukup besar, cukup luas, dan cukup lama untuk sungguh-sungguh mengubah hidup warga, dan semua itu bisa dibuktikan.
Cara pandang ini sejalan dengan rujukan internasional. Kerangka ABC Impact Management Project membagi kontribusi menjadi act to avoid harm, benefit stakeholders, dan contribute to solutions. Prinsip-Prinsip Panduan PBB dan Panduan Uji Tuntas OECD menempatkan penanganan dampak negatif sebagai tanggung jawab dasar (UN, 2011; OECD, 2018), dan SROI meminta kita menghitung semua perubahan, termasuk yang negatif, tanpa melebih-lebihkan (Social Value International, 2012; Nicholls dkk., 2012).
Standar sektoral bergerak ke arah yang sama. ICMM meminta anggotanya menerapkan pendekatan inklusif untuk mengenali prioritas pembangunan warga dan mendukung kesejahteraan yang bertahan (Performance Expectation 9.1; ICMM, 2024). IPIECA memandu investasi sosial hulu migas yang berkelanjutan (IPIECA, 2017). Dan GRI 14, yang berlaku untuk pelaporan sejak 1 Januari 2026, memasukkan masyarakat lokal, hak masyarakat adat, serta hak atas lahan dan sumberdaya sebagai topik yang kemungkinan material bagi pertambangan (GRI, 2024).
Arah itu kini punya bentuk resmi. Pada 28 September 2026, ISO dan UNDP meluncurkan ISO/UNDP 53001, standar sistem manajemen SDGs pertama di dunia, yang meminta organisasi menilai dampak positif dan negatif, melibatkan pemangku kepentingan, dan terus memperbaiki diri (ISO, 2026), berakar pada SDG Impact Standards UNDP (2021). Jika ISO 26000 pedoman yang tidak disertifikasi, ISO/UNDP 53001 membawa semangat serupa ke sistem manajemen yang dapat diaudit. Penerapannya masih akan dipelajari, tetapi pesannya jelas: mengelola dampak, positif maupun negatif, kini menjadi bahasa bersama dunia, dan investasi sosial sebagai alat pengelolaan dampak menyambungkan praktik kita dengan bahasa itu.
Berangkat dari Dampak Residual
Dampak residual adalah sisa dampak yang masih dirasakan warga setelah semua kewajiban mitigasi dijalankan. Untuk memahaminya kita perlu hierarki mitigasi, urutan baku pengelolaan dampak di seluruh dunia: hindari dulu, lalu kurangi, lalu pulihkan, dan baru terakhir beri ganti rugi (IFC, 2012). Setiap langkah berikutnya kurang sempurna: dampak yang diganti rugi sering menyisakan sesuatu yang tak bisa dibayar dengan uang.
Contohnya sering kita jumpai. Perusahaan tambang membebaskan lahan pertanian, dan sesuai RKL-RPL pemiliknya menerima ganti rugi yang layak. Di atas kertas kewajiban tuntas. Tetapi keluarga-keluarga itu kehilangan cara hidup turun-temurun; uang ganti rugi perlahan habis, sementara keahlian bertani tak lagi punya lahan. Di hulu migas, nelayan yang ruang tangkapnya menyempit karena zona keselamatan anjungan menghadapi cerita serupa. Perubahan cara mencari nafkah inilah dampak residual, dan ia menjadi dasar yang sah bagi program pemulihan nafkah dalam rencana investasi sosial.
Bagi perusahaan berjejak fisik kecil, seperti lembaga keuangan, dampak mengalir lewat rantai pasok, nasabah, atau mitra bisnis, dengan prinsip yang sama (UN, 2011; OECD, 2018).
Satu prinsip perlu dipegang teguh: mitigasi yang diwajibkan AMDAL adalah tanggung jawab dasar perusahaan, bukan kontribusi sukarela. Ganti rugi lahan, pengendalian debu, dan pengolahan air limbah adalah ongkos menjalankan usaha secara bertanggung jawab, sehingga tidak semestinya dicatat sebagai capaian investasi sosial. Prinsip ini sejalan dengan don’t overclaim dalam Social Value dan konsep deadweight serta attribution dalam SROI (Nicholls dkk., 2012). Pemisahan ini justru menguntungkan perusahaan, karena nilai kontribusinya menjadi bersih dan lebih dipercaya.
Ada jebakan kecil pada Logical Framework Approach (LFA). Kolom asumsi berguna karena memaksa perancang jujur tentang kondisi luar, seperti dukungan pemerintah daerah atau harga komoditas. Justru karena itu ia bukan tempat bagi dampak negatif operasi, yang menjadi tanggung jawab perusahaan sendiri. Jadi: dampak operasi dirujuk dari RKL-RPL, dampak residual menjadi dasar merancang program, dampak dari program dikelola di dalam desain program, dan risiko luar tetap di kolom asumsi.
Apakah Investasi Sosial Bisa Berdampak Negatif?
Kini kita sampai pada lapis kedua. Program investasi sosial bisa menimbulkan dampak negatif, bukan karena niatnya buruk, tetapi karena setiap program menggeser keseimbangan yang sudah ada. Ia kerap tak terlihat karena program dirancang dengan anggapan diam-diam bahwa niat baik pasti berbuah baik.
Para peneliti sudah lama mencatatnya. Kemp (2010): pengembangan masyarakat di sekitar tambang kerap terjepit antara kepentingan operasi dan kebutuhan jangka panjang warga. Welker (2014), tentang tambang tembaga di Sumbawa, memperlihatkan program pengembangan masyarakat bercampur dengan politik lokal hingga batas perusahaan, pemerintah, dan masyarakat kabur. Rajak (2011) membaca tanggung jawab sosial tambang sebagai cara mengelola hubungan, dan Gilberthorpe dan Banks (2012) menunjukkan wacana perusahaan tentang pembangunan bisa jauh dari kenyataan warga. Di perkebunan sawit Sumatra, McCarthy (2010) mengingatkan bahwa skema kemitraan bisa mengikutsertakan petani kecil dengan syarat yang kurang menguntungkan, sehingga ikut serta belum tentu ikut sejahtera. Mansuri dan Rao (2013) menemukan bahwa program berbasis komunitas mudah dikuasai elite setempat, dan Anderson, Brown, dan Jean (2012), setelah mendengarkan ribuan penerima bantuan, menangkap pesan yang berulang: bantuan terlalu sering dilakukan untuk masyarakat, bukan bersama masyarakat.
Dari pengalaman itu muncul pola yang berulang. Yang paling kerap muncul adalah ketergantungan, ketika warga bersandar pada perusahaan, bukan pada kemampuannya sendiri; ISO 26000 secara khusus mengingatkan agar investasi sosial tidak melanggengkan ketergantungan pada filantropi perusahaan (ISO, 2010). Saudara dekatnya adalah pengambilalihan peran negara, ketika perusahaan menggantikan layanan publik sehingga layanan publik justru melemah. Lalu penguasaan oleh elite, ketika manfaat mengalir ke segelintir orang (Platteau, 2004), yang sering memicu kecemburuan dan konflik antarwarga: ring satu dan ring dua, penduduk asli dan pendatang, penerima dan bukan penerima.
Pola lain bekerja lebih diam-diam. Program bisa mengganggu pasar dan cara mencari nafkah, misalnya ketika upah dan harga lokal naik sementara usaha yang tak terhubung dengan perusahaan tersingkir. Lembaga bentukan program bisa melemahkan lembaga lokal yang sudah ada. Beban kerja tambahan bisa jatuh ke pundak perempuan tanpa diakui, sementara manfaatnya lebih banyak dinikmati laki-laki (Lahiri-Dutt, 2011). Dan hampir semua pola itu berujung pada kerentanan setelah operasi berakhir: aset tanpa pengelola, usaha tanpa pembeli, keterampilan yang hanya laku selama perusahaan masih ada.
Satu pola jarang dibicarakan, padahal dekat dengan semangat investasi sosial: ketika satu kelompok terangkat, adakah kelompok lain yang tergeser? Kelompok usaha binaan yang menjadi pemasok kantin pabrik atau katering tambang bisa merebut pelanggan pedagang lama yang tak pernah dibina. Pelatihan yang membuka kerja bagi warga ring satu bisa menutup kesempatan yang sebelumnya dinikmati desa tetangga. Jumlah penerima manfaat bertambah, tetapi sebagian manfaat hanya berpindah tangan. Dalam SROI gejala ini disebut displacement, dan nilainya dikurangkan dari manfaat program agar yang dihitung benar-benar perubahan baru (Nicholls dkk., 2012). Mengangkat yang satu tak boleh menenggelamkan yang lain.
Dari semua pola itu, ketergantungan dan pengambilalihan peran negara paling langsung menguji tujuan akhir investasi sosial, yaitu kemandirian. Keduanya tumbuh dari hal-hal kecil yang tampak baik. Klinik perusahaan melayani lebih cepat daripada Puskesmas; jalan buatan perusahaan lebih mulus daripada jalan kabupaten. Tetapi ketika operasi berhenti atau anggaran dipangkas, klinik tutup dan jalan tak punya biaya perawatan, sementara layanan publik tertinggal karena bertahun-tahun tak dituntut bekerja.
Karena itu ada satu pertanyaan sederhana untuk setiap program: apakah program ini masih berjalan, dan masih bermanfaat, sepuluh tahun setelah perusahaan tidak lagi mendanainya? Jika tidak, ia perlu dirancang ulang, dan waktu terbaiknya sekarang.
Tambang: Menebal di Undang-Undang, Lalu Menipis Dibawahnya
Kritik terhadap praktik tak adil tanpa menengok aturan, karena aturan membentuk kebiasaan. Mari mulai dari tambang. Di tingkat undang-undang, arahnya maju. UU 2/2025 mengubah Pasal 108: program pengembangan dan pemberdayaan masyarakat kini mencakup tanggung jawab sosial dan lingkungan, pelibatan masyarakat lokal dan masyarakat adat, serta kemitraan usaha dan pemberdayaan ekonomi berbasis komunitas; penyusunannya dikonsultasikan kepada Menteri, pemerintah daerah, dan masyarakat; dan dana yang dialokasikan harus memenuhi besaran minimum yang ditetapkan Menteri (Republik Indonesia, 2025).
Namun semakin ke bawah, aturannya semakin tipis. Permen ESDM 41/2016, yang memuat 32 pasal tentang pemetaan sosial, indikator keberhasilan, dan konsultasi publik, dicabut oleh Permen ESDM 25/2018 (Kementerian ESDM, 2018a). Ketentuan PPM dipadatkan menjadi satu pasal berisi delapan ayat, dan petunjuk teknisnya turun derajat menjadi keputusan menteri (Jalal & Darmono, 2026). Mandat “besaran minimum” sendiri sudah ada sejak revisi UU Minerba 2020 dan sempat diperdebatkan (Validnews, 2022). Sejauh penelusuran kami, peraturan menteri yang menetapkannya belum juga terbit. Dan, seharusnya besaran minimum itu terkait dengan kepantasan sumberdaya untuk besaran dampak yang hendak dikelolanya.
Angka minimum tanpa jangkar itu sendiri membawa dampak yang berbahaya: ia mengukur input dan mendorong logika serapan anggaran. Logika itu sudah terlihat. Permen 25/2018 mewajibkan kekurangan realisasi biaya PPM ditambahkan pada tahun berikutnya (Kementerian ESDM, 2018a), dan ukuran keberhasilan yang dipamerkan adalah rupiah terealisasi serta jumlah UMKM binaan, sekitar 2.587 (Kabar SDGs, 2026): angka output, bukan outcome. Kepmen 1824/2018 menata PPM sebagai delapan pilar program, dari pendidikan sampai bantuan sarana ibadah (Kementerian ESDM, 2018c). Itu tampak sekadar daftar menu, bukan titik berangkat dari dampak.
Kelemahan paling serius ada di tempat paling menentukan. Kajian Kemenko Perekonomian, DEN, dan WRI Indonesia atas 117 peraturan menemukan bahwa regulasi ESG mineral kritis Indonesia hanya selaras 39–51% dengan IFC Performance Standards, IRMA, dan Copper Mark/RMI, dengan kesenjangan pada pilar sosial yang dilaporkan mencapai 96%: perlindungan masyarakat adat termasuk FPIC, akuisisi lahan, dan pemindahan tempat tinggal (Kemenko Perekonomian dkk., 2026). Di situlah dampak residual terberat lahir. Ketika aturan pembebasan lahan dan permukiman kembali tipis, PPM dipaksa menjadi keranjang segala sisa persoalan, padahal program pemberdayaan tak bisa menambal hak yang tidak dilindungi.
Ada pula pertanyaan ke depan. UU 2/2025 dan PP 39/2025 memberi prioritas wilayah izin usaha pertambangan kepada koperasi, usaha kecil dan menengah, serta badan usaha ormas keagamaan (Republik Indonesia, 2025b). Siapa yang menjamin kapasitas sosial mereka menyusun dan menjalankan PPM yang bermutu, ketika perusahaan besar pun kerap tersandung?
Migas: Pedoman yang Maju di Atas Fondasi yang Rapuh
Fondasi hukum hulu migas singkat. UU 22/2001 hanya mewajibkan kontrak kerja sama memuat ketentuan tentang pengembangan masyarakat sekitar dan jaminan hak masyarakat adat (Pasal 11 ayat 3 huruf p). Penjelasan Pasal 40 ayat 5 mengartikan tanggung jawab itu sebagai memekerjakan tenaga kerja setempat dan meningkatkan lingkungan hunian “agar tercipta keharmonisan” dengan masyarakat sekitar (Republik Indonesia, 2001). Sejak awal tujuannya instrumental: keharmonisan operasi, bukan perubahan yang bertahan.
Pedoman SKK Migas bergerak jauh lebih maju. PTK-017/2025, terbit Juli 2025, mengganti istilah menjadi pelibatan dan pengembangan masyarakat sesuai ISO 26000, menetapkan empat pilar (sosial, ekonomi, lingkungan, tata kelola), mengatur strategi pendanaan bagi kontrak cost recovery dan gross split, serta mengukur hasil dengan SROI, Indeks Kepuasan Masyarakat, dan SLO Index (SKK Migas, 2025; Social Investment Indonesia, 2025). Itu kemajuan nyata, tetapi kami mengajukan empat catatan kritis. Pertama, misi pertama PPM dirumuskan sebagai menciptakan ekosistem yang mendukung operasional KKKS (Sidoarjonews, 2025): pengembangan masyarakat masih tampil sebagai pelayan operasi. Kedua, “pelibatan” lebih banyak berbicara tentang melibatkan warga merencanakan program ketimbang mengenali, menghindari, dan mengelola dampak negatif operasi (Social Investment Indonesia, 2025). Ketiga, bentuknya pedoman tata kerja, instrumen kontraktual, bukan peraturan yang memberi warga pegangan hukum langsung. Keempat, kami belum menemukan bagaimana jaminan hak masyarakat adat yang diamanatkan undang-undang diterjemahkan menjadi kewajiban program.
Soal pendanaan, ada persoalan akuntabilitas yang jarang dibicarakan. Pada kontrak cost recovery, biaya operasi yang dikembalikan mengurangi bagian negara. Kementerian ESDM pada 2017 menyatakan biaya pengembangan lingkungan dan masyarakat setempat boleh di-cost recovery (Kementerian ESDM, 2017), meski daftar negatif biaya operasi pernah dibaca berbeda (DDTC News, 2024). Bila sebagian dananya uang publik, warga dan publik berhak tahu apa yang dibiayai dan apa hasilnya. Pada gross split, kontraktor menanggung sendiri. Patut diuji: apakah kedalaman program bagi warga sebuah blok seharusnya bergantung pada skema kontrak operatornya?
Hulu migas juga punya dampak khas yang jarang menjadi titik berangkat PPM: survei seismik dan zona keselamatan anjungan yang mengubah ruang tangkap nelayan, pembebasan lahan untuk tapak sumur dan jalur pipa, kebisingan dan emisi, kebocoran, serta arus pencari kerja dari luar (IPIECA, 2017). Dan ketika wilayah kerja beralih operator, seperti Blok Rokan pada 2021, apa nasib program dan aset sosialnya?
Ketika Praktik Mengkhianati Gagasan
Aturan yang tipis memberi ruang, dan praktik mengisinya. Berikut pola yang paling sering dikeluhkan dalam kajian dan diskusi tentang investasi sosial industri ekstraktif kita. Tidak semua perusahaan melakukannya, dan banyak yang sungguh berbeda.
- Program sebagai pelumas izin dan peredam penolakan. Ketika program dipilih untuk meredam protes, bukan menjawab dampak, warga belajar bahwa cara memperoleh manfaat adalah menolak lebih keras. Inilah risiko izin sosial yang dipersempit menjadi manajemen risiko (Owen & Kemp, 2013).
- Daftar keinginan tokoh, bukan disandarkan pada dampak. Program lahir dari proposal dan kuota yang dinegosiasikan dengan pihak yang berpengaruh, sementara kelompok yang paling terdampak, yang jarang mengajukan proposal, tak pernah masuk daftar.
- Peta ring sebagai peta dampak. Pemerintah sendiri berbicara tentang penerima manfaat di ring I, II, dan III (Kabar SDGs, 2026). Tetapi dampak mengikuti air, debu, jalan angkut, dan pasar kerja, bukan lingkaran konsentris. Petani hilir sungai dan dusun di jalur hauling bisa berada di “ring” yang salah.
- Bangunan tanpa pengelola, pelaksana titipan. Infrastruktur megah tanpa biaya perawatan, dan pelaksana program yang dekat dengan pengambil keputusan. Penyidikan KPK atas dugaan penyelewengan dana CSR Bank Indonesia dan OJK, ketika dana yang masuk yayasan diduga dialirkan kembali ke rekening pribadi dan kerabat (detikNews, 2025), menunjukkan polanya di sektor lain, dengan proses hukum yang masih berjalan.
- Mitigasi wajib berlabel PPM, dan laporan tentang kegiatan, bukan perubahan. Memasukkan ganti rugi, pengendalian debu, atau perbaikan jalan angkut ke laporan investasi sosial menggelembungkan capaian dan mengosongkan tanggung jawab dasar. Laporan yang bisu tentang pengaduan dan dampak negatif tak membantu siapa pun belajar.
Membangun Investasi Sosial yang Kuat
Lalu, seperti apa investasi sosial yang kuat? Kuncinya bukan satu bab tambahan di akhir rencana, melainkan kepekaan terhadap dampak yang ditanamkan di setiap tahap, dari penyusunan rencana sampai penyerahan program. Apa pun nama dokumennya, RIPPM, rencana FPKMS, rencana TJSL, atau program PPM KKKS, langkahnya serupa.
Semuanya dimulai dari pemetaan sosial yang, selain memetakan pemangku kepentingan termasuk kelompk rentan, ia juga memotret potensi dan kebutuhan, mendengarkan dampak yang sudah dirasakan warga, membaca catatan keluhan, mengenali kelompok rentan, dan memetakan siapa yang berpengaruh, siapa yang sering terlewat, dan siapa yang berpotensi dirugikan. Semangat yang sama dibawa ke konsultasi. Sejalan dengan prinsip pelibatan pemangku kepentingan dalam Social Value (Social Value International, 2012), konsultasi tak hanya mengumpulkan usulan program, tetapi berani bertanya: perubahan apa, baik maupun buruk, yang Bapak dan Ibu rasakan dari program sebelumnya? Hasilnya dirangkum dalam profil dampak sosial ringkas yang tidak mengulang AMDAL, tetapi merujuknya: dampak apa yang sudah dikenali, bagaimana pengelolaannya dalam RKL-RPL, dan dampak residual apa yang tersisa. Dari sinilah setiap program mendapat alasan untuk ada.
Saat merancang, setiap program punya alur perubahan yang jelas, lengkap dengan asumsi luar. Di lembar program, tambahkan kolom potensi dampak negatif, cara mengatasinya, dan indikator pemantauannya, diisi dengan uji Do No Harm sederhana: siapa yang tidak kebagian, siapa yang kehilangan atau tergeser, hubungan antarwarga apa yang berubah, dan apa yang terjadi ketika program atau operasi berhenti (Anderson, 1999). Ukuran keberhasilan naik kelas dari output ke outcome: jumlah peserta pelatihan adalah output; jumlah peserta yang tiga tahun kemudian masih menjalankan usaha, dengan pembeli di luar perusahaan, adalah outcome.
Saat program berjalan, saluran pengaduan adalah alarm dini paling murah, asalkan mudah dijangkau, adil, terbuka, dan dijadikan bahan belajar (UN, 2011). Evaluasi perlu jujur memotret hasil positif dan negatif; dalam SROI hasil negatif dikurangkan dari nilai total. Rasionya mungkin lebih kecil, tetapi jauh lebih bisa dipercaya dan berguna untuk memperbaiki program (Nicholls dkk., 2012).
Sepanjang jalan, investasi sosial perlu bergandengan dengan perencanaan pemerintah: RPJMD, rencana pembangunan desa, dan di pertambangan, Cetak Biru PPM Provinsi. Inilah penangkal paling ampuh bagi pengambilalihan peran negara. Sejak hari pertama pula, setiap program perlu tahu bagaimana ia berakhir: diserahkan kepada siapa, dengan kemampuan apa, dibiayai dari mana. Strategi keluar ini tersambung dengan rencana akhir operasi seperti rencana pascatambang (ICMM, 2019). Akhirnya, semuanya dikelola dalam siklus perencanaan, pelaksanaan, monitoring dan evaluasi, dan perbaikan—yang merupakan inti ISO/UNDP 53001.
Kabar baiknya, semua ini tidak menuntut dokumen baru: cukup profil wilayah yang lebih peka, satu bab profil dampak sosial, beberapa kolom tambahan di lembar program, ukuran outcome, dan monev yang terbuka pada keluhan.
Satu Arah, Banyak Peran
Melihat investasi sosial sebagai alat pengelolaan dampak membawa pesan sedikit berbeda bagi tiap pihak, dengan arah yang sama: dari sekadar patuh menuju benar-benar mengelola.
Bagi perusahaan, rencana investasi sosial bisa naik kelas dari dokumen pemenuhan kewajiban menjadi alat kerja. Kemp dan Owen (2013) mengamati bahwa hubungan dengan masyarakat sering diakui penting bagi bisnis, tetapi belum diperlakukan sebagai inti cara bisnis dijalankan. Mulailah dari konsultasi yang lebih jujur, kolom dampak negatif di lembar program, dan laporan yang berani memuat hal yang tak menyenangkan.
Bagi Kementerian ESDM subsektor mineral dan batubara, kami mengusulkan empat langkah. Pertama, saat menetapkan besaran minimum dana PPM, kaitkan dengan dampak residual dan keluarkan mitigasi wajib dari hitungan. Kedua, terbitkan kembali ketentuan setingkat peraturan menteri yang memuat pemetaan sosial, konsultasi partisipatif, indikator outcome, dan uji dampak negatif, seperti isi Permen 41/2016 yang dicabut, diperbarui dengan Pasal 108 hasil UU 2/2025. Ketiga, wajibkan laporan PPM per perusahaan yang terbuka, lengkap dengan data pengaduan dan hasil, selaras Requirement 6.1 EITI Standard 2023 tentang pengeluaran sosial (EITI, 2023). Keempat, ukur kinerja pengawasan dari perubahan di desa, bukan dari rupiah yang terserap.
Bagi SKK Migas dan Ditjen Migas: tegaskan dalam PTK-017 kewajiban mengenali dan mengelola dampak negatif operasi, bukan hanya merencanakan program bersama warga; jelaskan status pembebanan biaya PPM dan buka realisasinya kepada publik; jamin kelangsungan program dan aset sosial saat alih kelola wilayah kerja; dan terjemahkan jaminan hak masyarakat adat dalam UU 22/2001 menjadi kewajiban yang bisa diperiksa. Bagi regulator lain, dari perkebunan hingga jasa keuangan, serta pemerintah daerah, ada dua pertanyaan sederhana saat menilai program: apakah dampak residual sudah dikenali, dan apakah setiap program sudah diuji terhadap kemungkinan dampak negatifnya?
Bagi praktisi dan konsultan, kemampuan merancang program perlu dilengkapi kemampuan membaca dampak: kajian dampak sosial, analisis kepekaan konflik, sampai penghitungan nilai sosial. ISO/UNDP 53001 kemungkinan besar akan mempercepat perubahan ini. Dan bagi masyarakat, cara pandang ini membuka ruang untuk menyampaikan perubahan yang merugikan tanpa dianggap tidak tahu berterima kasih. Warga bukan sekadar penerima manfaat, tetapi sumber pengetahuan tentang apa yang sungguh berubah di sekitar mereka.
Mari Membaca Ulang Investasi Sosial Kita
Mari kembali ke laporan tahunan yang penuh kabar baik di awal tulisan ini. Kabar baik itu tidak perlu dikurangi. Ia hanya perlu dilengkapi jawaban atas tiga pertanyaan: dampak apa yang dijawab program ini, dampak negatif apa yang mungkin ditimbulkannya, dan perubahan apa yang tetap ada setelah perusahaan tidak lagi mendampingi?
Tiga pertanyaan itulah inti tulisan ini. Investasi sosial yang kuat memastikan program relevan, karena menjawab dampak residual yang nyata. Ia memastikan program aman, karena setiap program diuji terhadap kemungkinan dampak negatifnya. Dan ia memastikan program bermakna, karena memperbesar perubahan yang bertahan dan bisa dibuktikan.
Semua ini bisa dimulai tanpa menunggu aturan baru, dari pertanyaan yang lebih jujur dalam konsultasi berikutnya, dari beberapa kolom tambahan di lembar program, dari cara baru membaca keluhan warga. Tetapi aturan yang lebih baik akan mempercepatnya, dan di tambang serta migas, tempat investasi sosial paling besar dan paling diwajibkan, aturan itu paling ditunggu. Barangkali inilah saat yang tepat bagi kita semua untuk membaca ulang investasi sosial yang sedang berjalan. Bukan untuk mencari-cari kekurangan, tetapi untuk bertanya bersama: sudahkah ia bekerja sepenuh kemampuannya?
Daftar Pustaka
Regulasi
- Republik Indonesia. (2001). Undang-Undang Nomor 22 Tahun 2001 tentang Minyak dan Gas Bumi.
- Republik Indonesia. (2007). Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
- Republik Indonesia. (2010). Peraturan Pemerintah Nomor 79 Tahun 2010 tentang Biaya Operasi yang Dapat Dikembalikan dan Perlakuan Pajak Penghasilan di Bidang Usaha Hulu Minyak dan Gas Bumi. BPK
- Republik Indonesia. (2012). Peraturan Pemerintah Nomor 47 Tahun 2012 tentang Tanggung Jawab Sosial dan Lingkungan Perseroan Terbatas.
- Republik Indonesia. (2014). Undang-Undang Nomor 39 Tahun 2014 tentang Perkebunan.
- Republik Indonesia. (2017). Peraturan Pemerintah Nomor 27 Tahun 2017 tentang Perubahan atas Peraturan Pemerintah Nomor 79 Tahun 2010.
- Republik Indonesia. (2021a). Peraturan Pemerintah Nomor 26 Tahun 2021 tentang Penyelenggaraan Bidang Pertanian.
- Republik Indonesia. (2021b). Peraturan Pemerintah Nomor 96 Tahun 2021 tentang Pelaksanaan Kegiatan Usaha Pertambangan Mineral dan Batubara.
- Republik Indonesia. (2023). Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
- Republik Indonesia. (2024). Peraturan Pemerintah Nomor 25 Tahun 2024 tentang Perubahan atas Peraturan Pemerintah Nomor 96 Tahun 2021 tentang Pelaksanaan Kegiatan Usaha Pertambangan Mineral dan Batubara. BPK
- Republik Indonesia. (2025a). Undang-Undang Nomor 2 Tahun 2025 tentang Perubahan Keempat atas Undang-Undang Nomor 4 Tahun 2009 tentang Pertambangan Mineral dan Batubara. BPK
- Republik Indonesia. (2025b). Peraturan Pemerintah Nomor 39 Tahun 2025 tentang Perubahan Kedua atas Peraturan Pemerintah Nomor 96 Tahun 2021 tentang Pelaksanaan Kegiatan Usaha Pertambangan Mineral dan Batubara. BPK
- Direktorat Jenderal Minyak dan Gas Bumi. (2018). Keputusan Direktur Jenderal Minyak dan Gas Bumi Nomor 00152.K/10/DJM.S/2018 tentang Pembinaan dan Pengawasan terhadap Program Pengembangan Lingkungan dan Masyarakat Sekitar pada Kegiatan Usaha Hulu Minyak dan Gas Bumi.
- Kementerian BUMN. (2023). Peraturan Menteri BUMN Nomor PER-1/MBU/03/2023 tentang Penugasan Khusus dan Program Tanggung Jawab Sosial dan Lingkungan Badan Usaha Milik Negara. BPK
- Kementerian ESDM. (2016). Peraturan Menteri ESDM Nomor 41 Tahun 2016 tentang Pengembangan dan Pemberdayaan Masyarakat pada Kegiatan Usaha Pertambangan Mineral dan Batubara. Dicabut dengan Permen ESDM 25/2018. Abstrak
- Kementerian ESDM. (2018a). Peraturan Menteri ESDM Nomor 25 Tahun 2018 tentang Pengusahaan Pertambangan Mineral dan Batubara. BPK
- Kementerian ESDM. (2018b). Peraturan Menteri ESDM Nomor 26 Tahun 2018 tentang Pelaksanaan Kaidah Pertambangan yang Baik dan Pengawasan Pertambangan Mineral dan Batubara. BPK
- Kementerian ESDM. (2018c). Keputusan Menteri ESDM Nomor 1824 K/30/MEM/2018 tentang Pedoman Pelaksanaan Pengembangan dan Pemberdayaan Masyarakat. JDIH ESDM
- Kementerian LH/BPLH. (2025). Peraturan Menteri Lingkungan Hidup/Kepala Badan Pengendalian Lingkungan Hidup Nomor 7 Tahun 2025 tentang Program Penilaian Peringkat Kinerja Perusahaan dalam Pengelolaan Lingkungan Hidup (PROPER). KLH/BPLH
- Kementerian LHK. (2021). Peraturan Menteri LHK Nomor 9 Tahun 2021 tentang Pengelolaan Perhutanan Sosial. id
- Kementerian Pertanian. (2021). Peraturan Menteri Pertanian Nomor 18 Tahun 2021 tentang Fasilitasi Pembangunan Kebun Masyarakat Sekitar. JDIH Kementan
- Otoritas Jasa Keuangan. (2017). Peraturan OJK Nomor 51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik.
- SKK Migas. (2025). Pedoman Tata Kerja Nomor PTK-017/SKKIA0000/2025/S9 tentang Pelibatan dan Pengembangan Masyarakat.
Standar dan panduan internasional
- (2023). The EITI Standard 2023. EITI International Secretariat. EITI
- (2024). GRI 14: Mining Sector 2024. Global Reporting Initiative. GRI
- (2019). Integrated Mine Closure: Good Practice Guide (2nd ed.). International Council on Mining and Metals.
- (2024). ICMM Mining Principles (diperbarui Desember 2024). International Council on Mining and Metals. ICMM
- (2010). Strategic Community Investment: A Good Practice Handbook for Companies Doing Business in Emerging Markets. International Finance Corporation. World Bank
- (2012). Performance Standards on Environmental and Social Sustainability. International Finance Corporation.
- Impact Management Project. (2018). A Guide to Classifying the Impact of an Investment (kerangka ABC).
- (2017). Creating successful, sustainable social investment (2nd ed.). (Terbitan pertama 2008). IPIECA
- (2010). ISO 26000:2010 Guidance on Social Responsibility. International Organization for Standardization.
- (2026). ISO/UNDP 53001:2026 Management systems for United Nations Sustainable Development Goals (SDGs) — Requirements. ISO
- (2018). OECD Due Diligence Guidance for Responsible Business Conduct. OECD
- Social Value International. (2012). The Principles of Social Value.
- (2011). Guiding Principles on Business and Human Rights. United Nations Human Rights Office of the High Commissioner. OHCHR
- (2021). SDG Impact Standards for Enterprises. United Nations Development Programme.
- Vanclay, F., Esteves, A. M., Aucamp, I., & Franks, D. M. (2015). Social Impact Assessment: Guidance for Assessing and Managing the Social Impacts of Projects. International Association for Impact Assessment.
Buku dan artikel ilmiah
- Anderson, M. B. (1999). Do No Harm: How Aid Can Support Peace — or War. Lynne Rienner.
- Anderson, M. B., Brown, D., & Jean, I. (2012). Time to Listen: Hearing People on the Receiving End of International Aid. CDA Collaborative Learning Projects.
- Crane, A., Palazzo, G., Spence, L. J., & Matten, D. (2014). Contesting the value of “creating shared value”. California Management Review, 56(2), 130–153.
- Freeman, R. E. (1984). Strategic Management: A Stakeholder Approach.
- Gilberthorpe, E., & Banks, G. (2012). Development on whose terms? CSR discourse and social realities in Papua New Guinea’s extractive industries sector. Resources Policy, 37(2), 185–193.
- Hartwick, J. M. (1977). Intergenerational equity and the investing of rents from exhaustible resources. American Economic Review, 67(5), 972–974.
- Kemp, D. (2010). Mining and community development: Problems and possibilities of local-level practice. Community Development Journal, 45(2), 198–218.
- Kemp, D., & Owen, J. R. (2013). Community relations and mining: Core to business but not “core business”. Resources Policy, 38(4), 523–531.
- Lahiri-Dutt, K. (Ed.). (2011). Gendering the Field: Towards Sustainable Livelihoods for Mining Communities. ANU E Press.
- Mansuri, G., & Rao, V. (2013). Localizing Development: Does Participation Work? World Bank.
- McCarthy, J. F. (2010). Processes of inclusion and adverse incorporation: Oil palm and agrarian change in Sumatra, Indonesia. Journal of Peasant Studies, 37(4), 821–850.
- Nicholls, J., Lawlor, E., Neitzert, E., & Goodspeed, T. (2012). A Guide to Social Return on Investment. The SROI Network.
- Owen, J. R., & Kemp, D. (2013). Social licence and mining: A critical perspective. Resources Policy, 38(1), 29–35.
- Platteau, J.-P. (2004). Monitoring elite capture in community-driven development. Development and Change, 35(2), 223–246.
- Porter, M. E., & Kramer, M. R. (2006). Strategy and society: The link between competitive advantage and corporate social responsibility. Harvard Business Review, 84(12), 78–92.
- Porter, M. E., & Kramer, M. R. (2011). Creating shared value. Harvard Business Review, 89(1/2), 62–77.
- Rajak, D. (2011). In Good Company: An Anatomy of Corporate Social Responsibility. Stanford University Press.
- Solow, R. M. (1974). Intergenerational equity and exhaustible resources. Review of Economic Studies, 41, 29–45.
- Thomson, I., & Boutilier, R. G. (2011). Social license to operate. Dalam P. Darling (Ed.), SME Mining Engineering Handbook (3rd ed., pp. 1779–1796). Society for Mining, Metallurgy and Exploration.
- Vanclay, F. (2003). International principles for social impact assessment. Impact Assessment and Project Appraisal, 21(1), 5–11.
- Welker, M. (2014). Enacting the Corporation: An American Mining Firm in Post-Authoritarian Indonesia. University of California Press.
Laporan, kajian, dan media
- DDTC News. (2024). Biaya operasi migas yang tak bisa dikembalikan dalam bagi hasil & PPh. DDTC
- (2025, 24 Juli). 8 ketua yayasan dipanggil KPK terkait kasus korupsi dana CSR BI. detikNews
- Jalal, & Darmono, W. A. (2026). Saatnya pertambangan mengelola isu sosial secara kafah. Social Investment Indonesia. SII
- Kabar SDGs. (2026, September). Bahlil klaim penataan minerba tingkatkan penerimaan negara. Kabar SDGs
- Kemenko Perekonomian, DEN, & WRI Indonesia. (2026). Analisis kesenjangan kerangka regulasi nasional dengan standar ESG internasional untuk sektor mineral kritis di Indonesia. Dilaporkan Bisnis.com, 24 Juni 2026. com
- Kementerian ESDM. (2017). PP Nomor 27 Tahun 2017 gairahkan investasi migas. ESDM
- Kementerian ESDM. (2024). Capaian kinerja tahun 2023 dan program kerja tahun 2024 subsektor minerba. ESDM
- (2025). Kontribusi hulu migas dan transformasi PPM sebagai pendorong pembangunan berkelanjutan. Sidoarjonews
- Social Investment Indonesia. (2025). Pelibatan dan pengembangan masyarakat di industri migas: Komentar atas PTK-017/2025. SII
- (2022). Penetapan besaran minimum dana PPM, perlukah? Validnews