Apresiasi, catatan kritis, dan rekomendasi bagi seluruh pemangku kepentingan PROPER di Indonesia
| KEPADA | Seluruh pemangku kepentingan PROPER: Menteri LH/Kepala BPLH beserta jajaran (Deputi PPKL, Tim Teknis, Dewan Pertimbangan, serta Tim Penilai pusat, provinsi, dan kabupaten/kota), perusahaan peserta, asosiasi usaha, perguruan tinggi, profesi akuntan publik, masyarakat sipil, serta lembaga keuangan dan investor |
| DARI | Jalal, Purnomo, Fajar Kurniawan, Ivanovich Agusta, Sonny Sukada, dan Wahyu Aris Darmono |
| TANGGAL | 16 Oktober 2026 |
| PERIHAL | Inovasi sosial dan SROI dalam PROPER: apresiasi, catatan kritis, kesiapan data menghadapi asurans ISSA 5000, dan rekomendasi penyempurnaan |
| DASAR KAJIAN | Peraturan Menteri LH/Kepala BPLH Nomor 7 Tahun 2025 (278 halaman, termasuk Lampiran III); paparan Cahyandito (2026) dan Bahruddin (2026) pada Sosialisasi PROPER Beyond Compliance 2025–2026, 7 Oktober 2026; serta data resmi dan literatur sebagaimana tercantum dalam Daftar Pustaka |
Pernyataan kepentingan. Sebagian penulis memimpin atau menjadi penasihat Social Value Indonesia (SVID), jejaring nasional Social Value International, dan Social Investment Indonesia (SII), sebuah konsultan yang melayani klien PROPER di sektor ekstraktif, perkebunan, ketenagalistrikan, dan manufaktur. Oleh karena itu, rekomendasi mengenai asurans, kompetensi penyusun, dan standar SROI hendaknya dibaca dengan memertimbangkan hal tersebut. Setiap klaim faktual disertai rujukan agar dapat diperiksa secara mandiri.
ISI MEMORANDUM
Peta bacaan
| Ringkasan Eksekutif | Enam pesan utama dan sepuluh rekomendasi prioritas | |
| 1 | Arti penting dan urgensi PROPER | Skala, landasan hukum, tujuh alasan mendesak, apresiasi, dan data dua siklus terakhir |
| 2 | Standar PROPER dan ekspektasi ESG global | Tiga lapis ekspektasi “S”, peta kesenjangan, dan bagaimana asurans ISSA 5000 menaikkan taruhan pembuktian |
| 3 | Tanggapan atas Permen LH/BPLH 7/2025 | Substansi pengaturan, bobot 47 dari 100 poin bagi komponen sosial, kekuatan, dan dua belas catatan kritis |
| 4 | Tanggapan atas paparan Cahyandito | Arsitektur SROI, hal-hal yang perlu diluruskan, dan usulan pemodelan sistem dinamis |
| 5 | Tanggapan atas paparan Bahruddin | Keadilan iklim, uji sistem dan strategi keluar, serta aspek yang perlu dilengkapi |
| 6 | Rekomendasi bagi Kementerian LH/BPLH | Lima belas rekomendasi, usulan bobot sub-kriteria, dan urutan prioritas |
| 7 | Rekomendasi bagi perusahaan | Sepuluh prinsip, kesiapan data menghadapi asurans ISSA 5000, peta jalan lima tahun, dan 90 hari pertama |
| 8 | Penutup dan harapan | Harapan bagi setiap pihak dan hal-hal yang perlu diverifikasi |
| Daftar Pustaka | Rujukan dengan gaya Harvard |
Panduan baca cepat menurut peran
| Manajemen puncak dan direksi | Ringkasan Eksekutif, Bagian 7.1 hingga 7.3 (prinsip, kesiapan data asurans, dan peta jalan), serta Bagian 8. |
| Profesional keberlanjutan korporasi | Bagian 3 hingga 5 untuk menelaah kriteria dan paparan sosialisasi secara kritis, dilanjutkan dengan keseluruhan Bagian 7. |
| Kementerian LH/BPLH dan Tim Penilai | Bagian 2, 3, dan 6; untuk agenda asurans, khususnya Bagian 2.4 serta rekomendasi 8 dan 9. |
| Akademisi, praktisi asurans, dan masyarakat sipil | Bagian 2.4, 3.3, 4, 5, dan 7.2, beserta Daftar Pustaka. |
Ringkasan Eksekutif
PROPER telah menjelma menjadi instrumen pembinaan lingkungan korporasi yang paling berpengaruh di Indonesia. Langkah berikutnya adalah menyetarakan ketegasan metodologis komponen sosialnya (inovasi sosial dan SROI) dengan komponen lingkungannya, serta memastikan bahwa data yang diajukan cukup kokoh untuk lolos uji asurans, sehingga peringkat Emas dapat dipercaya oleh publik, investor, dan komunitas terdampak.
Memorandum ini menyampaikan enam pesan utama:
- PROPER penting dan jangkauannya kian luas. Periode 2024–2025 mencakup 5.476 peserta (naik 22%), 1.806 inovasi lingkungan dan sosial, serta program pemberdayaan senilai Rp1,01 triliun (KLH/BPLH, 2026). Namun, hanya 282 peserta (5,1%) yang melampaui ketaatan, dan jumlah peringkat Emas turun dari 85 menjadi 39 (CNBC Indonesia, 2025; KLH/BPLH, 2026). Penurunan ini selayaknya dijelaskan secara terbuka.
- Permen 7/2025 merupakan langkah maju, tetapi masih berupa kerangka tanpa rubrik. Peraturan ini menetapkan SROI sebagai metode penilaian inovasi sosial (Pasal 17 ayat 8) dan menjadikan program unggulan inovasi sosial sebagai syarat Emas (Pasal 29 ayat 1 huruf d). Akan tetapi, Lampiran III belum merinci bobot sub-kriteria, ambang batas, standar rujukan SROI, asurans independen, maupun pengaman sosial (safeguard) yang memadai.
- Paparan Cahyandito unggul dalam arsitektur dan kejujuran epistemologis, namun memuat sejumlah inkonsistensi yang perlu dirapikan: daftar enam indikator SROI berbeda dari Permen, persyaratan tiga tahun tidak ditemukan dalam naskah Permen, dan “peleburan” SROI ke dalam inovasi sosial tidak tercermin pada skor. Usulan untuk beralih ke pemodelan sistem dinamis menarik, tetapi harus bertumpu pada standar agar tidak mengorbankan komparabilitas dan kredibilitas.
- Paparan Bahruddin unggul dalam keadilan iklim, uji sistem, transformasi kapital, dan penyebaran pengetahuan, namun perlu dilengkapi dengan bukti kontrafaktual, kapital finansial dan politik, pengaman terhadap dampak negatif perusahaan sendiri, serta pengendalian atas risiko narasi yang dipoles.
- Kesenjangan terbesar terhadap ekspektasi ESG global tidak terletak pada gagasan inovasi, melainkan pada tiga hal: pengelolaan dampak negatif dan uji tuntas HAM (UNGPs, IFC Performance Standards), bukti yang dapat diverifikasi secara independen, serta interoperabilitas data dengan SPK/ISSB, ESRS, dan GRI.
- Asurans akan menaikkan taruhan pembuktian. ISSA 5000 berlaku efektif untuk perikatan atas informasi keberlanjutan periode yang dimulai pada atau setelah 15 Desember 2026, dan IAPI tengah memproses adopsinya di Indonesia sebagai SAKb 5000 (IAASB, 2024; BCA Sekuritas, 2026). Data yang diajukan ke PROPER, terutama data kuantitatif yang juga tercantum dalam laporan keberlanjutan, akan semakin sering diuji dengan standar yang sama. Karena itu, perusahaan perlu menyiapkan sejak sekarang data yang dapat ditelusuri, dikendalikan, dan dijaminkan.
Rekomendasi prioritas
| Lima prioritas bagi Kementerian LH/BPLH | Lima prioritas bagi perusahaan | |
| 1 Terbitkan Pedoman Teknis Sosial PROPER yang memuat rubrik, bobot, dan ambang batas.
2 Perkuat gerbang pengaman sosial (Pasal 24 huruf c) sebelum poin inovasi sosial diperhitungkan. 3 Tambatkan SROI pada Prinsip Social Value International, asurans independen, dan bank proksi keuangan nasional; buka jalur pengakuan bagi data yang telah dijamin (ISSA 5000/SAKb 5000). 4 Tingkatkan transparansi: ringkasan dokumen Emas, penjelasan atas turunnya jumlah Emas, dan masukan publik. 5 Bangun matriks interoperabilitas dengan SPK, GRI, dan ESRS. |
1 Mulailah lima tahun sebelum target Emas.
2 Rancang program bertolak dari kelompok rentan dan hotspot daur hidup. 3 Pasang sistem pemantauan dan pembanding kontrafaktual sejak hari pertama. 4 Bangun kapasitas internal dan siapkan data yang lolos uji asurans, termasuk ISSA 5000. 5 Uji kemandirian dan kelola dampak negatif sebelum mengklaim inovasi. |
1. Arti Penting dan Urgensi PROPER di Indonesia
PROPER penting karena memadukan pengawasan ketaatan, pemeringkatan publik, dan insentif reputasi dalam satu mekanisme nasional. Urgensinya kian meningkat ketika pasar modal, rantai pasok global, dan komunitas terdampak secara bersamaan menuntut bukti kinerja yang dapat diverifikasi.
1.1. Mengapa PROPER penting
- Skala dan jangkauan. Periode 2024–2025 menilai 5.476 perusahaan, meningkat 22% dibandingkan periode sebelumnya (KLH/BPLH, 2026). Pelaksanaannya melibatkan 137 kabupaten/kota, 37 provinsi, enam pusat pengendalian lingkungan, dan 20 perguruan tinggi negeri, dengan supervisi berjenjang dari kabupaten/kota ke provinsi dan pusat (Warta Ekonomi, 2025; Menteri LH/Kepala BPLH, 2025, Pasal 31).
- Landasan hukum yang jelas. PROPER merupakan bentuk pembinaan terhadap penanggung jawab usaha berdasarkan Pasal 490 ayat (1) huruf j PP 22/2021, yang kini diatur dalam Permen LH/Kepala BPLH 7/2025 sekaligus mencabut Permen LHK 1/2021 (Menteri LH/Kepala BPLH, 2025, Pasal 2 dan 48).
- Terbukti efektif sebagai instrumen berbasis informasi. Kajian awal atas PROPER menunjukkan bahwa pengungkapan peringkat mendorong perbaikan kinerja pengendalian pencemaran dan mendapat respons dari pasar modal (Blackman, Afsah dan Ratunanda, 2004; Garcia, Sterner dan Afsah, 2007). Pelajaran umum dari literatur regulasi berbasis pengungkapan adalah bahwa daya dorongnya bergantung pada kredibilitas data dan kejelasan kriteria (Tietenberg, 1998).
- Jembatan antara kepatuhan dan keberlanjutan korporasi. Peringkat Hijau dan Emas menautkan kinerja lingkungan dengan inovasi, daur hidup, pemberdayaan masyarakat, dan kepemimpinan puncak. Sepanjang pengetahuan kami, jarang ada skema pemeringkatan lingkungan nasional lain yang mengaitkan peringkat tertingginya dengan pengukuran dampak sosial berbasis SROI.
1.2. Mengapa kini mendesak
- Ketaatan dasar belum merata. Pada periode 2023–2024, sebanyak 1.329 dari 4.290 perusahaan yang diumumkan (sekitar 31%) memperoleh peringkat Merah atau Hitam, belum termasuk 164 perusahaan yang ditangguhkan karena proses penegakan hukum dan 41 perusahaan yang tidak beroperasi (Antara, 2025; CNBC Indonesia, 2025; RM.id, 2025).
- Rezim baru masih berada pada tahap awal. Permen 7/2025 ditetapkan pada 19 Agustus 2025 dan disosialisasikan pada 5 November 2025; peringkat Emas kini mensyaratkan ekoinovasi, program unggulan inovasi sosial yang dinilai dengan SROI, serta kepemimpinan hijau (KLH/BPLH, 2025). Praktik penilaian pada periode ini akan menjadi preseden selama bertahun-tahun.
- Pasar modal bergerak menuju standar global. Standar Pengungkapan Keberlanjutan (PSPK 1 dan 2), yang mengadopsi IFRS S1 dan S2, disahkan DSK IAI pada 1 Juli 2025 dan berlaku efektif 1 Januari 2027; OJK menegaskan penerapan awal pada tanggal tersebut (Jawa Pos, 2025; IDXChannel, 2026). Data PROPER akan semakin sering dibaca investor berdampingan dengan laporan keberlanjutan.
- Tekanan global berubah bentuk, bukan menghilang. Omnibus I Uni Eropa (Directive (EU) 2026/470, berlaku 18 Maret 2026) mempersempit cakupan CSRD menjadi perusahaan dengan lebih dari 1.000 karyawan dan omzet di atas EUR 450 juta (DLA Piper, 2026). Meski demikian, perusahaan yang tetap tercakup akan terus meminta data rantai nilai dari pemasok di Indonesia.
- Asurans keberlanjutan segera menjadi standar global. ISSA 5000, standar asurans keberlanjutan yang diterbitkan IAASB, berlaku efektif untuk perikatan atas informasi keberlanjutan periode yang dimulai pada atau setelah 15 Desember 2026 (IAASB, 2024; IAASB dan IESBA, 2025). IAPI mengusulkan SAKb 5000, yakni adopsi ISSA 5000, sebagai satu-satunya standar asurans keberlanjutan di Indonesia, bersama standar manajemen mutu dan standar etika hasil adopsi internasional (BCA Sekuritas, 2026). Tanggal dan cakupan kewajiban asurans mengikuti ketentuan regulator yang belum dapat kami konfirmasi.
- Transisi kepemimpinan kementerian. Jabatan Menteri LH/Kepala BPLH beralih pada 27 April 2026 (Bisnis.com, 2026). Masa transisi ini merupakan momentum yang tepat untuk menyempurnakan pedoman teknis tanpa mengubah arah kebijakan.
- Kredibilitas adalah modal utama. Kritik masyarakat sipil terhadap transparansi dan partisipasi dalam penilaian telah mengemuka sejak lebih dari satu dekade lalu dan masih terus disuarakan (Listrik Indonesia, 2026), sementara kajian Pusat Penelitian Badan Keahlian DPR RI (2025) menekankan verifikasi lapangan, objektivitas, pencegahan konflik kepentingan, dan transparansi penindakan.
1.3. Apresiasi atas capaian
Para pemangku kepentingan PROPER patut mendapat apresiasi atas capaian berikut:
- peningkatan jumlah peserta sebesar 22% dalam satu siklus, disertai 1.806 inovasi lingkungan dan sosial yang tercatat serta program pemberdayaan masyarakat senilai Rp1,01 triliun (KLH/BPLH, 2026);
- integrasi penilaian daur hidup (LCA), ekonomi sirkular, nilai ekonomi karbon, pengelolaan sampah, dan Taman Asuh Sayang Anak ke dalam kriteria penilaian (Menteri LH/Kepala BPLH, 2025, Lampiran III);
- penguatan tata kelola penilaian, meliputi syarat independensi Dewan Pertimbangan (Pasal 6 ayat 2), hak sanggahan dan klarifikasi (Pasal 33 dan 35), serta evaluasi kandidat Emas oleh Dewan Pertimbangan bersama Tim Teknis (Pasal 43);
- penghargaan kepemimpinan hijau yang mendorong tanggung jawab di tingkat puncak organisasi, yakni 14 pimpinan perusahaan pada siklus yang diumumkan Februari 2025 (6 utama dan 8 madya) (RM.id, 2025; Media Asuransi, 2025);
- keberanian memasukkan pengukuran dampak sosial (SROI) ke dalam sistem pemeringkatan sejak Permen LHK 1/2021, yang kemudian ditegaskan kembali dalam Permen 7/2025.
1.4. Dua siklus terakhir dalam angka
| Indikator | Periode 2023–2024 (diumumkan 24 Feb 2025) | Periode 2024–2025 (diumumkan 7 Apr 2026) | Perubahan |
| Peserta | 4.495 | 5.476 | +21,8% |
| Emas | 85 | 39 | −54,1% |
| Hijau | 227 | 243 | +7,0% |
| Emas + Hijau (beyond compliance) | 312 | 282 | −9,6% |
| Porsi beyond compliance terhadap peserta | 6,9% | 5,1% | −1,8 poin |
| Porsi Emas terhadap peserta | 1,9% | 0,7% | −1,2 poin |
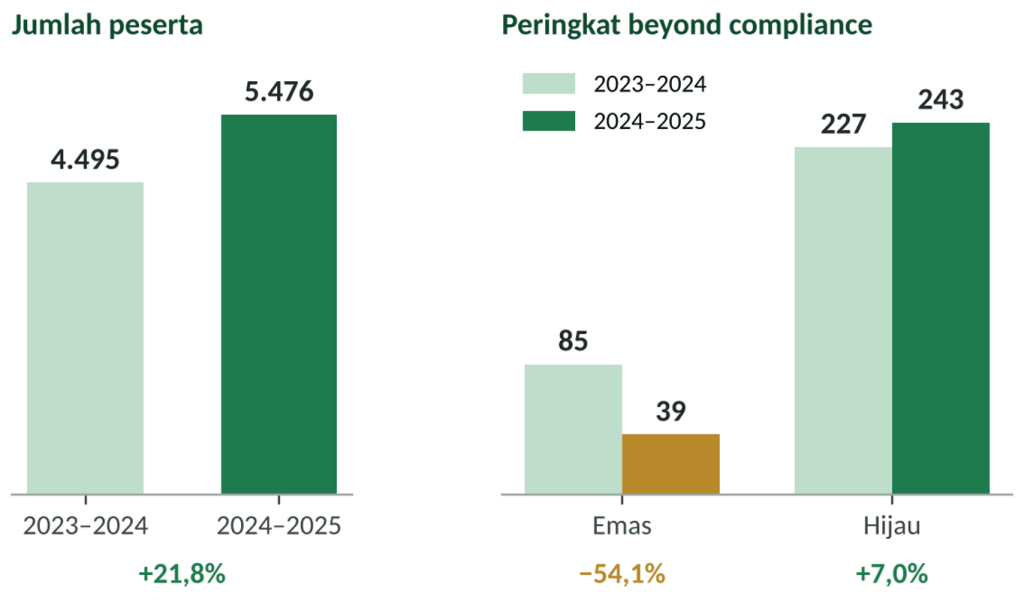
Sumber: CNBC Indonesia (2025); Antara (2025); KLH/BPLH (2026); persentase merupakan perhitungan penulis.
Gambar 1. Dua siklus terakhir PROPER: jumlah peserta meningkat, sementara peringkat Emas menyusut lebih dari separuh.
Angka-angka ini (Gambar 1) tidak serta-merta menandakan kemunduran kinerja: basis peserta berbeda dan kriteria Emas telah berubah. Namun, rilis resmi yang kami akses tidak menjelaskan mengapa jumlah Emas berkurang lebih dari separuh. Bagian 6 mengusulkan agar analisis dekomposisi atas penurunan tersebut dipublikasikan, sebab penjelasan yang terbuka justru akan memperkuat, alih-alih melemahkan, legitimasi peringkat.
2. Mendekatkan Standar PROPER pada Ekspektasi ESG Global
PROPER telah kokoh pada pilar lingkungan dan mulai merambah pilar sosial. Namun, bila diukur dengan standar yang digunakan investor dan regulator global, komponen sosialnya masih menilai “apa yang diberikan perusahaan” secara lebih ketat dibandingkan “dampak negatif apa yang dikelola, dan seberapa kuat buktinya”.
2.1. Tiga lapis ekspektasi “S” dalam ESG global
Ekspektasi sosial global dapat dipahami sebagai tiga lapis yang saling menopang (Gambar 2):
- Mencegah dan mengelola dampak negatif. Landasannya adalah kerangka protect–respect–remedy dalam UN Guiding Principles on Business and Human Rights (UN, 2011), Pedoman OECD bagi Perusahaan Multinasional edisi 2023 (OECD, 2023), dan IFC Performance Standards, khususnya PS1 (manajemen risiko dan dampak), PS4 (kesehatan, keselamatan, dan keamanan masyarakat), PS5 (pengadaan lahan dan pemukiman kembali), serta PS7 (masyarakat adat) (IFC, 2012). Standar pelaporan GRI 413 dan standar sektor GRI untuk pertambangan, minyak dan gas, batubara, serta pertanian menerjemahkannya ke dalam kewajiban pengungkapan (GRI, 2016).
- Menciptakan nilai sosial yang terukur. Lapis ini dilayani oleh Prinsip Social Value International dan kerangka SROI (Nicholls et al., 2012; Social Value UK, n.d.). Pada lapis inilah inovasi sosial dan SROI dalam PROPER berada.
- Mengungkapkan dan menjaminkan. Standar ISSB (IFRS S1 dan S2), yang diadopsi Indonesia sebagai PSPK 1 dan 2, bertumpu pada materialitas keuangan, sedangkan ESRS Uni Eropa menganut materialitas ganda dan memiliki standar khusus bagi komunitas terdampak, yakni ESRS S3 (European Commission, 2023). Kedua rezim menuntut data yang dapat dijaminkan, dan ISSA 5000 menjadi bahasa asurans yang mempersatukannya (IAASB, 2024).
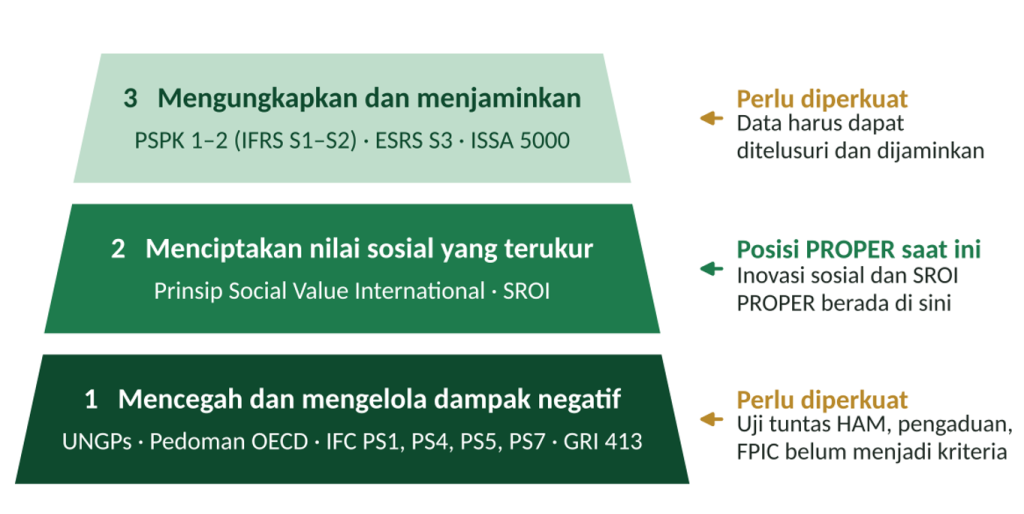
Gambar 2. Tiga lapis ekspektasi “S” dalam ESG global dan posisi PROPER saat ini.
Dalam terminologi ISO 26000, inovasi sosial PROPER merupakan perspektif inside-out, yakni dampak keputusan perusahaan terhadap pemangku kepentingan (ISO, 2010). Sebaliknya, ESG investor merupakan perspektif outside-in, yakni bagaimana dampak tersebut memengaruhi nilai perusahaan. Keduanya baru dapat saling menguatkan apabila lapis pertama (pengelolaan dampak negatif) dan lapis ketiga (bukti yang dapat dijaminkan) telah kokoh.
Perkembangan terbaru patut dicermati: pada 24 September 2026, ISSB mengubah nama projek riset Human Capital menjadi Workforce-related Disclosures (IFRS Foundation, 2026). Standar yang berorientasi investor tampaknya akan lebih dahulu menggarap isu tenaga kerja, bukan komunitas. Oleh sebab itu, untuk dampak terhadap komunitas, PROPER sebaiknya bertumpu pada UNGPs, IFC, GRI, dan ESRS S3, alih-alih menunggu ISSB.
2.2. Peta kesenjangan: apa yang telah dimiliki PROPER dan apa yang perlu ditambahkan
Penelusuran teks atas naskah Permen 7/2025 (termasuk Lampiran III) menunjukkan bahwa istilah “hak asasi”, “masyarakat adat”, “gender”, “perempuan”, “disabilitas”, “pengaduan”, dan FPIC sama sekali tidak muncul, sedangkan istilah “asurans” tidak muncul dalam pengertian jaminan independen. Hal ini tidak berarti perusahaan tidak mengerjakannya, tetapi penilai tidak memiliki dasar tertulis untuk menanyakannya.
| Dimensi | Ekspektasi global | Kondisi PROPER saat ini | Arah penguatan |
| Uji tuntas HAM dan dampak negatif | UNGPs Prinsip 15–21 (UN, 2011); OECD (2023); IFC PS1 (2012) | Belum ada kriteria eksplisit; hanya syarat “tidak ada konflik dengan masyarakat” pada periode penilaian (Pasal 24 huruf c) tanpa definisi konflik | Gerbang pengaman berbasis uji tuntas sebelum poin inovasi sosial dihitung |
| Mekanisme pengaduan dan pemulihan | UNGPs Prinsip 22 dan 29–31; IFC PS1 | Tata kelola penyelesaian konflik hanya bernilai 0,5–1 poin dalam kriteria pemberdayaan masyarakat | Kriteria mutu mekanisme pengaduan: legitimasi, akses, keadilan, transparansi, pembelajaran |
| Kelompok rentan, perempuan, disabilitas, masyarakat adat | IFC PS7; ESRS S3; prinsip nondiskriminasi | Kelompok rentan disebut (kriteria inovasi sosial i; pemetaan sosial); belum ada indikator gender, disabilitas, maupun persetujuan atas dasar informasi di awal tanpa paksaan (FPIC) | Data terpilah dan indikator inklusi; FPIC bila relevan |
| Bukti dampak dan atribusi | Prinsip SVI: jangan klaim berlebihan, hanya yang material (Social Value UK, n.d.) | Teknik fiksasi dampak diajarkan dalam paparan, tetapi Permen tidak merujuk standar apa pun | Rujukan standar SROI, analisis sensitivitas, pembanding kontrafaktual |
| Verifikasi independen dan asurans | Asurans keberlanjutan berbasis ISSA 5000 (terbatas atau memadai) dan asurans prinsip SVI (IAASB, 2024; Social Value International, n.d.) | Verifikasi lapangan oleh Tim Penilai; surat pernyataan pimpinan; belum ada asurans independen atas laporan SROI maupun data kuantitatif | Asurans independen; data siap diaudit; aturan konflik kepentingan bagi penyusun dan penelaah |
| Interoperabilitas pelaporan | PSPK 1 dan 2 (2027); ESRS; GRI 413 | Format dokumen tersendiri; belum ada pemetaan ke standar lain | Matriks pemetaan indikator: satu data, banyak pelaporan |
| Daur hidup sosial | UNEP (2020) Social LCA | Keterkaitan LCA dengan inovasi sosial (kriteria vii), tetapi baru dari sisi lingkungan | Hotspot sosial rantai nilai pendamping hotspot LCA |
| Transisi adil dan ketahanan iklim | ESRS S3; prinsip transisi berkeadilan | Kriteria sensitivitas bencana (kriteria viii); keadilan iklim hadir kuat dalam paparan Bahruddin | Indikator adaptasi yang terpilah menurut kelompok rentan |
2.3. Prinsip penyelarasan: lokal dalam substansi, global dalam bahasa dan pembuktian
Menyelaraskan PROPER dengan standar global tidak berarti menyalin model Eropa. Konteks Indonesia, termasuk gotong royong, kelembagaan desa, dan kearifan lokal, harus tetap menjadi substansi program. Namun, ketika peringkat Emas dibaca oleh investor atau pembeli mancanegara, bahasa dan bukti yang digunakan harus dapat diterjemahkan ke dalam GRI, ESRS, dan PSPK.
Terdapat pula preseden internal yang layak dijadikan pegangan. Pada kriteria sistem manajemen lingkungan, Lampiran III memberikan poin tertinggi (15) bagi sertifikasi oleh pihak ketiga yang independen, dibandingkan 10 poin untuk sertifikasi oleh perusahaan induk. Prinsip yang sama sepatutnya diterapkan pada bukti sosial: bukti sosial harus dapat diperiksa seketat bukti lingkungan.
2.4. Asurans keberlanjutan: ISSA 5000 menaikkan taruhan pembuktian
Selisih terbesar antara bukti yang memadai untuk pemeringkatan dan bukti yang memadai untuk asurans terletak pada keterlacakan: asurans menguji bagaimana sebuah angka dihasilkan, bukan sekadar apakah angka itu masuk akal.
Apa itu ISSA 5000. ISSA 5000 adalah standar umum IAASB untuk perikatan asurans atas informasi keberlanjutan. Standar ini berlaku untuk asurans terbatas maupun memadai, dapat diterapkan pada kerangka pelaporan apa pun, menilai materialitas secara kuantitatif dan kualitatif, serta menegaskan bahwa data keberlanjutan harus dapat diaudit, termasuk proses pengumpulan, analisis, dan pelaporannya beserta sistem dan pengendaliannya; praktisi dapat mengandalkan pekerjaan audit internal dan pakar eksternal (ASEB-ICAP, 2025). Standar ini berlaku efektif untuk perikatan atas informasi periode yang dimulai pada atau setelah 15 Desember 2026, didampingi standar etika dan independensi IESSA, serta menggantikan ISAE 3000 (Revisi) dan ISAE 3410 untuk perikatan keberlanjutan (IAASB dan IESBA, 2025; Acts Online, 2025).
Di Indonesia. PSPK 1 dan 2 berlaku efektif 1 Januari 2027 (Jawa Pos, 2025). IAPI mengusulkan SAKb 5000 sebagai satu-satunya standar asurans keberlanjutan, ditopang Standar Manajemen Mutu 1 dan 2 serta standar etika asurans keberlanjutan, dan menilai bahwa ekosistem pelaporan keberlanjutan belum matang sehingga rawan salah saji dan greenwashing (BCA Sekuritas, 2026). Kami memaknai arah ini sebagai sinyal bahwa asurans akan menjadi ekspektasi baku, meskipun tanggal dan cakupan kewajibannya masih menunggu ketentuan regulator.
Kaitannya dengan PROPER. Dokumen PROPER tidak serta-merta menjadi objek ISSA 5000, sebab asurans hanya dilakukan atas informasi yang wajib atau dipilih untuk dijaminkan. Namun, data PROPER akan tersentuh melalui tiga jalur (Gambar 3):
- Tumpang tindih data. Emisi, energi, air, limbah, dana pemberdayaan masyarakat, jumlah penerima manfaat, dan hasil SROI kerap pula tercantum dalam laporan keberlanjutan. Inkonsistensi antara dokumen PROPER dan laporan yang telah dijaminkan akan dengan mudah terlihat.
- Pembaca eksternal. Investor, pemberi pinjaman, dan pembeli memanfaatkan peringkat PROPER sebagai bukti; mereka akan mempertanyakan seberapa kuat data yang melandasinya.
- Preseden standar pembuktian. Begitu perusahaan terbiasa dengan data yang dapat dijaminkan, wajar bila penilai dan publik menuntut hal serupa bagi data yang menopang peringkat tertinggi.
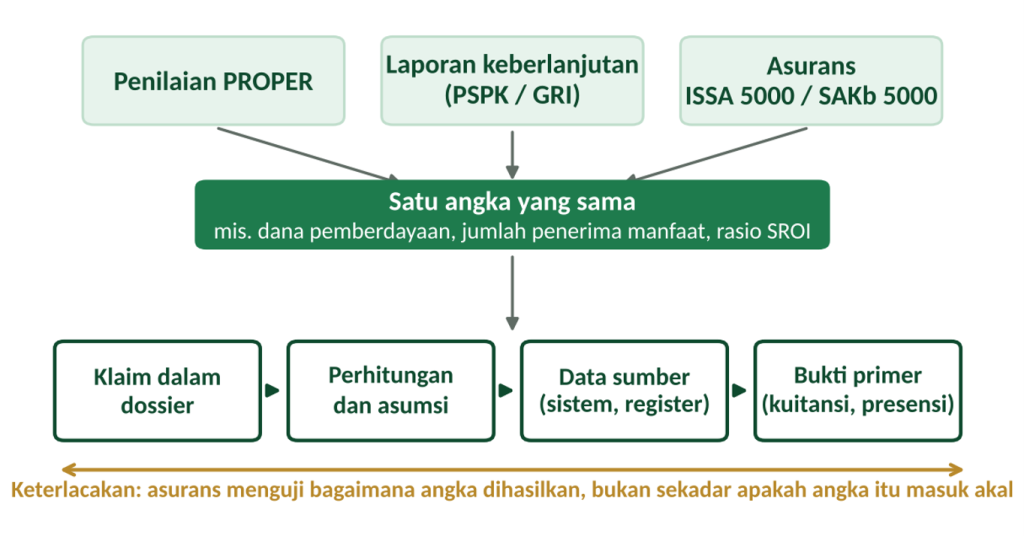
Gambar 3. Satu angka, tiga arena pengujian: rantai keterlacakan yang akan diperiksa praktisi asurans.
Dua jenis asurans yang berbeda. Asurans Social Value International bersifat berbasis prinsip: ia menguji penerapan Prinsip Social Value pada laporan SROI, tetapi tidak menjamin akurasi data kinerja (Social Value International, n.d.). Sementara itu, ISSA 5000 menguji informasi terhadap kriteria melalui bukti. Keduanya saling melengkapi dan sebaiknya direncanakan secara bersamaan; rincian praktisnya disajikan pada Bagian 7.2.
3. Tanggapan atas Inovasi Sosial dan SROI dalam Permen LH/Kepala BPLH 7/2025
Permen 7/2025 berhasil mengangkat inovasi sosial dan SROI dari sekadar praktik baik menjadi syarat hukum bagi peringkat Emas. Namun, bobot komponen sosial pada tahap Emas tampak jauh melampaui kedalaman standar pembuktian yang diaturnya.
3.1. Substansi pengaturan
- Dasar penilaian. Inovasi sosial merupakan salah satu kriteria kinerja melebihi ketaatan (Pasal 17 ayat 2 huruf b angka 6), dan penilaiannya “dilaksanakan melalui metode social return on investment (SROI)” (Pasal 17 ayat 8).
- Gerbang masuk. Penilaian beyond compliance mensyaratkan status taat, penurunan intensitas beban pencemaran, tidak adanya konflik dengan masyarakat, serta tidak sedang dikenai sanksi administratif pada periode penilaian (Pasal 24).
- Syarat Emas. Tahap III mensyaratkan hasil tahap II di atas persentil ke-75, peringkat Hijau dua tahun berturut-turut atau Emas pada periode sebelumnya, program ekoinovasi, program unggulan inovasi sosial, serta kepemimpinan hijau yang dinilai dari laporan dan presentasi pimpinan tertinggi (Pasal 29).
- Inovasi sosial adalah kegiatan pemberdayaan masyarakat yang menyelesaikan masalah atau kebutuhan sosial secara lebih efektif daripada solusi yang ada, sekaligus mendorong perbaikan kapabilitas, hubungan sosial, dan pemanfaatan aset, melalui model manajemen organisasi, kewirausahaan sosial, pengembangan produk, layanan, atau program baru, serta model pemberdayaan (Lampiran III huruf G).
Apabila dijumlahkan, skor pada Lampiran III huruf G membentuk skala 100 poin. Permen tidak menyatakannya secara eksplisit, sehingga angka berikut merupakan pembacaan kami (lihat pula Gambar 4):
| Komponen | Poin | Porsi |
| Ekoinovasi (3 kriteria) | 18 | 18% |
| Inovasi sosial: program (8 kriteria) | 25 | 25% |
| Inovasi sosial: SROI (6 kriteria) | 20 | 20% |
| Inovasi sosial: Program Tamasya (4 butir) | 2 | 2% |
| Kepemimpinan hijau (6 aspek) | 35 | 35% |
| Total | 100 | 100% |
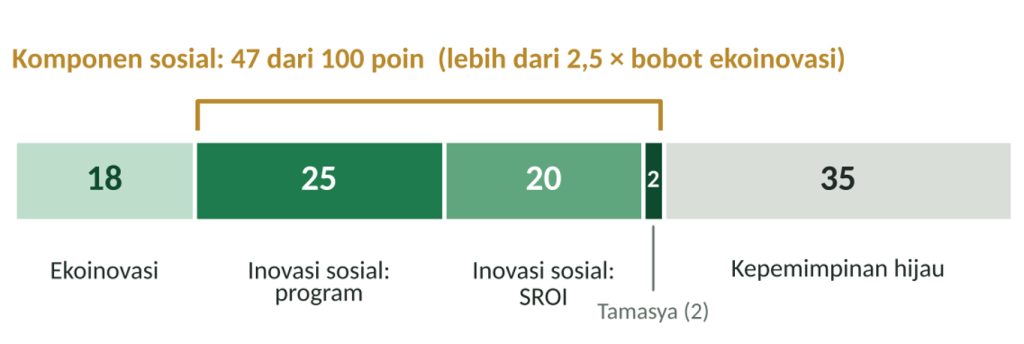
Gambar 4. Komposisi skor tahap Emas menurut pembacaan atas Lampiran III huruf G (skala 100 poin).
Apabila pembacaan ini tepat, komponen sosial menyumbang 47% skor tahap Emas, atau lebih dari 2,5 kali bobot ekoinovasi. Pilihan ini dapat dipertanggungjawabkan, karena esensi peringkat Emas memang terletak pada integrasi kebutuhan masyarakat ke dalam strategi operasi (KLH/BPLH, 2026). Konsekuensinya, standar pembuktian sosial harus setara dengan standar pembuktian lingkungan.
3.2. Kekuatan
- Teori inovasi sosial yang relatif lengkap. Delapan kriteria program (kelompok rentan, perubahan sistemik, kebaruan, efektivitas, kapabilitas, core competency, LCA, dan sensitivitas bencana) sejalan dengan literatur yang menempatkan kebaruan, efektivitas, dan nilai bagi masyarakat sebagai ciri inovasi sosial (Phills, Deiglmeier dan Miller, 2008; Murray, Caulier-Grice dan Mulgan, 2010).
- SROI diposisikan sebagai logika perencanaan dan pembelajaran, bukan sekadar alat hitung: kondisi awal, kondisi ideal, strategi, implementasi, triple-loop learning, dan kompetensi penyusun.
- Fondasi sosial pada jalur pemberdayaan masyarakat telah kaya. Kriteria Hijau memuat pemetaan sosial yang mencakup kerentanan, analisis kekuatan dan kepentingan aktor, penghidupan berkelanjutan (termasuk modal keuangan), pelibatan pemangku kepentingan, indeks kepuasan masyarakat, pemantauan, serta perbandingan dana terhadap laba unit.
- Tata kelola penilaian. Syarat independensi Dewan Pertimbangan (Pasal 6 ayat 2, termasuk larangan merangkap sebagai konsultan peserta), hak sanggahan (Pasal 35), dan fasilitasi replikasi praktik terbaik pemberdayaan masyarakat (Pasal 16 ayat 3).
3.3. Catatan kritis
- SROI hanya disebut sebagai “metode”, tanpa standar rujukan. Permen tidak merujuk A Guide to Social Return on Investment maupun Prinsip Social Value, serta tidak mengatur tingkat diskonto, horizon waktu, sumber proksi keuangan, uji sensitivitas, ataupun materialitas. Literatur menunjukkan bahwa tanpa disiplin semacam itu, mutu analisis SROI cenderung beragam dan rentan digelembungkan (Gibbon dan Dey, 2011; Krlev, Münscher dan Mülbert, 2013; Millar dan Hall, 2013).
- Enam kriteria SROI menilai kelengkapan dokumen, belum langkah inti metodenya. Pelibatan pemangku kepentingan, pemetaan outcome, penetapan dampak (deadweight, atribusi, perpindahan, dan penurunan), serta verifikasi tidak disebut sebagai kriteria tersendiri; unsur-unsur ini baru muncul dalam paparan Cahyandito (2026).
- Bobot sub-kriteria dan ambang batas belum tersedia. Poin 25 dan 20 tidak dirinci per sub-kriteria, tidak terdapat deskriptor tingkat capaian, dan Pasal 29 hanya mensyaratkan “memiliki program unggulan”. Akibatnya, dua penilai dapat memberikan skor yang sangat berbeda untuk dokumen yang sama.
- Gerbang “tidak ada konflik dengan masyarakat” bersifat biner dan tidak terdefinisi. Tidak jelas siapa yang menentukannya, dengan bukti apa, dan bagaimana membedakan keberatan yang sah dari konflik. Perusahaan dengan dampak negatif yang belum tertangani dapat lolos selama tidak ada konflik yang tercatat, sementara komunitas yang menyuarakan keberatan berisiko dipandang sebagai pihak yang “merusak” peringkat.
- Program Tamasya ditempatkan dalam tabel inovasi sosial (2 poin). Program ini bersifat preskriptif dan berorientasi pada kebijakan nasional, sedangkan inovasi menuntut kebaruan dan core competency. Pencampuran keduanya mengaburkan kriteria. Karena melibatkan anak, program ini juga memerlukan kebijakan perlindungan anak (child safeguarding), yang tidak disebutkan.
- Kompetensi penyusun dinilai, tetapi belum ada aturan konflik kepentingan bagi penelaah. Larangan merangkap konsultan pada Pasal 6 ayat 2 berlaku bagi Dewan Pertimbangan, bukan bagi akademisi atau praktisi yang membantu Tim Penilai, sementara fungsi pelatihan, penyusunan laporan, dan penelaahan dapat terhimpun pada pihak yang sama. Hal ini bukan tuduhan, melainkan celah desain yang perlu ditutup demi menjaga kepercayaan.
- Triple-loop learning dinilai tanpa rubrik. Literatur mencatat bahwa konsep pembelajaran putaran ketiga itu sendiri masih diperdebatkan (Tosey, Visser dan Saunders, 2012; Argyris dan Schön, 1978). Tanpa kriteria pembuktian, unsur ini mudah tereduksi menjadi bagian naratif yang tidak mengubah keputusan apa pun.
- Naskah tidak mengatur durasi minimum maupun tindak lanjut pascakeluar. Ambisi kemandirian dan penurunan ketergantungan belum memiliki pijakan hukum tertulis. Syarat “minimal tiga tahun” yang disebut dalam kedua paparan tidak kami temukan dalam naskah Permen; ketentuan tiga tahun yang kami temukan menyangkut hal lain, seperti realisasi dana pengembangan masyarakat tiga tahun berturut-turut dan pembaruan kajian LCA, bukan durasi program inovasi sosial. Apabila syarat tersebut tercantum dalam pedoman teknis, ia perlu dipublikasikan dan ditambatkan pada naskah peraturan.
- Tumpang tindih dokumen. Pemetaan sosial, pelibatan pemangku kepentingan, evaluasi, dan kelembagaan baru muncul berulang pada jalur pemberdayaan, inovasi sosial, dan SROI. Perusahaan berisiko menyusun beberapa dokumen dengan data yang tidak konsisten, sementara penilai kesulitan melakukan triangulasi.
- Pembanding “solusi yang ada saat ini” tidak didefinisikan. Klaim “lebih efektif” memerlukan pembanding (status quo, program pemerintah, atau alternatif pasar) serta ukuran efektivitas yang setara.
- Dampak negatif dan konsekuensi tak terduga tidak diminta untuk dilaporkan. Metode SROI mensyaratkan pencatatan perubahan negatif dan perpindahan (Nicholls et al., 2012), tetapi Permen tidak meminta pelaporan yang jujur mengenai hal tersebut.
- Belum ada persyaratan keterlacakan data. Permen meminta surat pernyataan pimpinan bahwa data adalah benar serta dapat dipertanggungjawabkan secara etika dan hukum, disertai evaluasi dokumen dan verifikasi lapangan. Namun, tidak diatur siapa pemilik data, bagaimana jejak audit dibangun, atau bagaimana rekonsiliasi antardokumen dilakukan, padahal hal-hal inilah yang pertama kali akan diuji oleh praktisi asurans (ASEB-ICAP, 2025).
3.4. Batasan kajian
Kajian ini bertumpu pada naskah Permen dan dua paparan sosialisasi. Pedoman teknis atau format isian PROPER 2026, yang mungkin memuat rubrik terperinci, tidak termasuk dalam bahan yang kami terima; karena itu, sebagian catatan di atas dapat gugur apabila rubrik tersebut telah tersedia. Justru atas dasar itulah, rekomendasi pada Bagian 6 mengusulkan agar rubrik tersebut diterbitkan dan diuji secara publik.
4. Tanggapan atas Paparan Cahyandito (2026)
Paparan ini paling bermanfaat sebagai peta jalan penyusunan laporan: arsitektur enam komponennya selaras dengan Permen, dan “pagar integritas” fiksasi dampaknya memperkuat disiplin SROI. Beberapa pernyataan perlu diluruskan agar tidak menyesatkan penyusun dan penilai, dan usulan beralih ke pemodelan sistem dinamis perlu ditempatkan di atas standar SROI, bukan sebagai penggantinya.
4.1. Kekuatan
- Arsitektur dokumen yang operasional. Enam komponen (kondisi awal, kondisi ideal, strategi pencapaian, implementasi dan perhitungan SROI, triple-loop learning, serta kompetensi penyusun) sejalan dengan enam kriteria SROI pada Lampiran III, lengkap dengan muatan yang konkret: tabel kesesuaian masalah–intervensi–tujuan, roadmap, rantai nilai program, dan kelembagaan.
- Rantai nalar sembilan langkah. Penegasan bahwa penilaian “dimulai dari validitas data baseline, bukan sekadar kalkulator”, dan bahwa asumsi yang tidak valid membuat angka akhir kehilangan pijakan, merupakan pesan metodologis yang tepat. Empat faktor fiksasi dampak (deadweight, atribusi, perpindahan, dan penurunan manfaat) sejalan dengan Panduan SROI (Nicholls et al., 2012).
- Kejujuran epistemologis. Pertanyaan “dapatkah martabat diberi harga?” serta penegasan bahwa kejujuran SROI terletak pada transparansi asumsi, batas-batas angka, dan validasi narasi kualitatif selaras dengan Prinsip 3 dan 6 Social Value International (Social Value UK, n.d.).
- Narasi dampak sebagai validasi. Penggunaan teknik Most Significant Change melengkapi angka dengan suara pihak yang mengalami perubahan (Davies dan Dart, 2005).
- Orientasi pada kemandirian. Pertanyaan “dapatkah komunitas bertahan setelah intervensi ditarik?”, tujuh dimensi anatomi kemandirian, serta “persamaan fundamental” yang memadukan kemandirian kelompok (bottom-up) dan kematangan kelembagaan (top-down) merupakan kerangka diagnostik yang berguna.
- Diagnostik pembelajaran tiga lapis dan “pembelajaran dari keunikan”. Contoh pompa air yang diperbaiki, kemudian diganti dengan pompa surya, lalu dilembagakan dalam forum tata kelola air desa mudah dipahami oleh penyusun. Empat sumbu keunikan (efisiensi, efektivitas, efek pengganda, dan keberlanjutan sosial) membantu menjawab pertanyaan “apa pembedanya”.
- Sejarah singkat SROI (analisis biaya-manfaat, REDF pada akhir 1990-an, blended value, dan Panduan 2012) secara garis besar akurat (Emerson, 2003; Nicholls et al., 2012; Krlev, Münscher dan Mülbert, 2013).
4.2. Hal-hal yang perlu diluruskan
| Pernyataan pada paparan | Catatan | Saran |
| “6 Indikator Penilaian SROI”: baseline, kondisi ideal, strategi intervensi, keterlibatan stakeholder, pengukuran dampak (rasio SROI), integrasi lingkungan | Berbeda dari enam kriteria pada Lampiran III (kondisi awal, kondisi ideal, strategi, implementasi, triple-loop learning, kompetensi penyusun). Slide “Arsitektur Dokumen” justru sesuai dengan Permen. | Hapus, atau selaraskan menjadi satu versi; dua daftar yang berbeda berisiko membingungkan penyusun dan penilai |
| SROI “dilebur” ke inovasi sosial; dari 4 poin menjadi 3 poin kunci | Lampiran III masih memberikan sub-skor SROI tersendiri (20) di samping program (25). Perbandingan dengan isi Permen LHK 1/2021 belum kami verifikasi. | Sebut sebagai integrasi prosedur dan dokumen, bukan peleburan skor |
| “Syarat mutlak Emas 2026”: program inovasi sosial minimal tiga tahun | Tidak ditemukan dalam naskah Permen; Pasal 29 mensyaratkan peringkat Hijau dua tahun berturut-turut atau Emas sebelumnya | Cantumkan sumbernya (pedoman teknis) atau hapus |
| Presisi diukur dengan compound rate | Istilah ini tidak dikenal dalam Panduan SROI, yang menggunakan tingkat diskonto untuk menghitung nilai kini. Pemajemukan (compounding) justru merupakan operasi kebalikannya. | Tetapkan tingkat diskonto, horizon waktu, dan uji sensitivitas secara eksplisit |
| “Penurunan ketergantungan (drop-off rate) terhadap intervensi korporasi” | Dalam praktik SROI, drop-off adalah memudarnya outcome dari tahun ke tahun. Drop-off yang tinggi berarti ketergantungan yang tinggi; penggunaannya pada slide lain sudah konsisten, tetapi rumusan ini ambigu. | Definisikan sebagai persentase penurunan outcome tahunan tanpa dukungan perusahaan, yang diukur melalui tindak lanjut pascakeluar |
| “SROI statis gagal menangkap umpan balik” | Tepat untuk praktik yang buruk, tetapi Panduan telah memuat durasi, penurunan, dan sensitivitas. Yang kurang adalah penerapannya, bukan metodenya. | Benahi praktik terlebih dahulu; jadikan pemodelan sistem sebagai pengayaan |
| “Melampaui skripturalisme global” | Dapat dimaknai sebagai menjauh dari standar SROI. Apabila hasilnya tetap disebut SROI, ia harus sesuai dengan prinsip-prinsipnya. | Bingkai sebagai adaptasi kontekstual dalam koridor Prinsip SVI |
Catatan kecil: akronim “PDIS” digunakan tanpa definisi, dan kutipan “Nothing can be managed without measurement” tidak disertai sumber (atribusinya kerap diperdebatkan).
4.3. Dari “garis” ke “lingkaran”: usulan yang menarik, dengan sejumlah syarat
Kritik terhadap model linear (reduksionis, statis, dan mekanistis) serta usulan beralih ke model dampak berbasis diagram kausal-lingkar (causal loop diagram) bertumpu pada tradisi pemodelan sistem yang telah mapan (Sterman, 2000). Nilainya nyata: umpan balik, kapasitas aktor lokal, dan variabel yang berubah pascaprogram memang tidak tertangkap oleh tabel logframe yang kaku.
Namun, apabila dijadikan kewajiban dalam penilaian nasional, usulan ini memunculkan empat risiko: (1) diagram kausal-lingkar bersifat kualitatif, sehingga untuk menghasilkan angka diperlukan model stock-flow yang menuntut data dan kalibrasi; (2) komparabilitas antarperusahaan menurun; (3) kapasitas penilai di tingkat provinsi dan kabupaten/kota belum tentu memadai; dan (4) model yang rumit dapat menyembunyikan asumsi alih-alih membukanya. Model yang rumit juga lebih sulit dijaminkan oleh praktisi asurans.
Kami menyarankan pendekatan dua tingkat (Gambar 5). Tingkat dasar: SROI standar yang memasukkan parameter dinamis secara eksplisit, yaitu jadual drop-off, durasi, skenario penarikan dukungan, dan sensitivitas. Tingkat unggulan (opsional): peta sistem atau diagram kausal-lingkar sebagai bukti tambahan atas kualitas pemahaman, yang dinilai dari daya jelasnya, bukan dari angka keluarannya. Pendekatan ini sebaiknya diuji terlebih dahulu pada 5–10 perusahaan sukarela sebelum diwajibkan. Adapun anggapan bahwa logika logframe menempatkan penerima manfaat sebagai pihak pasif lebih mencerminkan kegagalan desain daripada sifat bawaan metode, karena Prinsip 1 SVI telah mewajibkan pelibatan pemangku kepentingan.
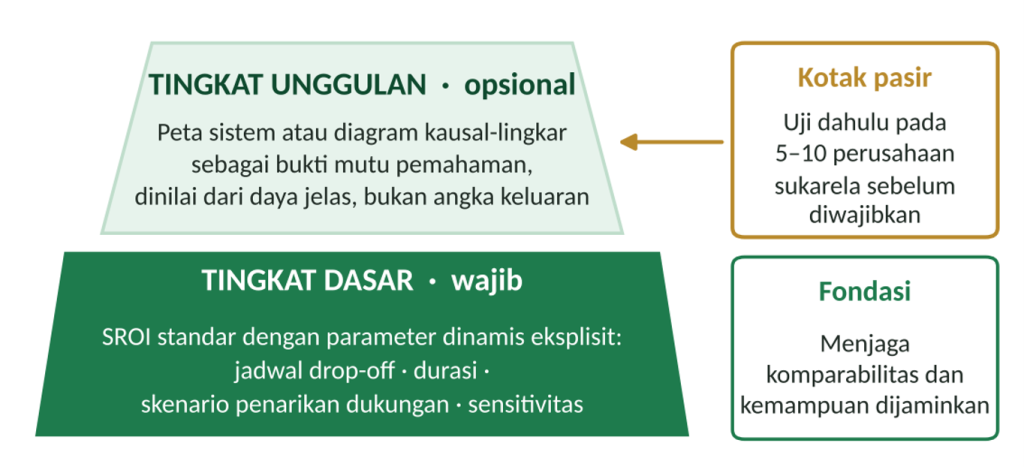
Gambar 5. Usulan pendekatan dua tingkat: SROI standar sebagai fondasi, pemodelan sistem sebagai pengayaan.
4.4. Tentang kemandirian: jangan sampai menjadi pengalihan tanggung jawab
Tujuh dimensi anatomi kemandirian (partisipasi, pengelolaan aset, kemandirian ekonomi, kapasitas kognitif, kepemimpinan, jaringan, dan regenerasi) layak dipertahankan, meskipun belum disertai indikator dan rubrik. Yang lebih penting, strategi keluar dan kemandirian komunitas tidak boleh menggantikan kewajiban perusahaan untuk memulihkan dampak negatif yang ditimbulkannya. Pada kelompok rentan, “kemandirian” yang tercapai karena perusahaan berhenti bertanggung jawab adalah pengalihan beban, bukan keberhasilan.
5. Tanggapan atas Paparan Bahruddin (2026)
Paparan ini menawarkan bingkai moral dan analitis yang paling kuat bagi PROPER: ia bertolak dari pertanyaan siapa yang menanggung risiko, bukan dari apa yang dapat diberikan perusahaan, lalu menurunkannya menjadi serangkaian uji yang operasional (uji sistem, uji strategi keluar, kapital, kebaruan, dan penyebaran). Yang masih perlu dilengkapi adalah bukti kontrafaktual, cakupan kapital, definisi operasional atas alat yang diadaptasi, serta pengendalian risiko narasi.
5.1. Kekuatan
- Bertolak dari keadilan iklim dan kerentanan. Empat pertanyaan kunci (siapa yang paling terdampak, paling sedikit asetnya, paling sulit mengakses perlindungan, serta apakah intervensi memperkuat kapasitas adaptasi) merupakan lensa yang sejalan dengan perhatian UNGPs dan ESRS S3 terhadap kelompok paling rentan. Rujukan pada laporan Pelapor Khusus PBB tentang kemiskinan ekstrem (Alston, 2019) sangat tepat.
- Definisi tiga unsur. Solusi yang efektif (terdapat perubahan sebelum–sesudah, bukan sekadar aktivitas), masalah yang sistemik (akar, struktur, insentif, akses, dan relasi), serta kolaborasi aktif sejalan dengan literatur inovasi sosial (Phills, Deiglmeier dan Miller, 2008; Murray, Caulier-Grice dan Mulgan, 2010).
- Empat arah dampak, termasuk “menghilangkan dampak negatif sendiri”. Menempatkan penghapusan dampak negatif perusahaan sebagai salah satu arah mencegah inovasi sosial berubah fungsi menjadi penebus dosa. Inilah fondasi terbaik bagi gerbang pengaman yang kami usulkan pada Bagian 6.
- Core competency sebagai pembeda. Gagasan menerjemahkan kompetensi perusahaan (pasar, infrastruktur, dan teknologi) menjadi solusi yang lebih murah, sederhana, relevan, dan dapat dirawat oleh masyarakat merupakan pembeda paling jelas antara inovasi sosial dan pemberdayaan biasa; tabel contoh inovasi hemat (frugal) membantu penyusun membayangkannya.
- Uji-uji operasional. System test (tidak efisien, tidak adil, atau berpotensi sia-sia), exit strategy test (apakah perubahan bertahan ketika dukungan finansial dan SDM perusahaan dihentikan), dan transformasi kapital (memperbesar aset, bukan sekadar “memberi ikan”) merupakan alat ukur yang konkret. Syarat agar masyarakat dicantumkan sebagai ko-penulis pada kapital intelektual adalah praktik riset partisipatif yang patut diapresiasi.
- Jalur penyebaran yang realistis. Perluasan, replikasi, dan adopsi pasar, disertai peringatan “memperluas solusi tanpa memperbesar ketergantungan”, ditambah local hero dan regenerasi, pusat pembelajaran masyarakat, serta jalur program → praktik → kebijakan → institusi, sejalan dengan literatur penyebaran inovasi sosial (Westley dan Antadze, 2010).
- Keterkaitan LCA yang menuntut angka sekaligus cerita. Rantai kajian LCA → intervensi → kuantifikasi → manfaat, dengan syarat “harus ada angka” dan sekaligus “harus ada cerita”, menjembatani celah antara pilar lingkungan dan pilar sosial.
- Struktur laporan yang seiring dengan kriteria Permen, termasuk ringkasan dua halaman dan penekanan pada evolusi, bukan potret sesaat.
5.2. Hal-hal yang perlu dilengkapi
| Aspek | Catatan | Saran |
| Bukti efektivitas | Sumbu Efficacy menuntut “program bekerja, bukan asumsi”, tetapi tidak menyebutkan pembanding. | Wajibkan pembanding kontrafaktual (kelompok pembanding atau kontrol sintetis bila memungkinkan) dan selaraskan dengan angka deadweight serta atribusi pada SROI |
| Cakupan kapital | Enam kapital (intelektual, individu, sosial, infrastruktur, alam, dan budaya) belum memuat kapital finansial dan politik, padahal keduanya merupakan inti kemandirian ekonomi dan keadilan iklim. Kerangka penghidupan berkelanjutan dan kapital komunitas memuat keduanya (DFID, 1999; Emery dan Flora, 2006), dan pemetaan sosial dalam Permen sendiri menyebut modal keuangan. | Tambahkan kapital finansial dan politik (suara, keterwakilan, dan akses pada pengambilan keputusan) |
| Kapital budaya | Fokus pada seni pertunjukan mempersempit makna budaya; pengetahuan lokal, bahasa, dan warisan adat tidak tercakup. | Perluas definisi dengan prinsip kepemilikan komunitas atas ekspresi budaya, merujuk pada UU Pemajuan Kebudayaan (Republik Indonesia, 2017) |
| Impact Compass yang diadaptasi | Pada grafik asli, kutub sumbu bermakna tertentu (misalnya Mission Alignment antara “dampak lebih dahulu” dan “tata kelola tanpa dampak”; ESG antara “tidak merugikan” dan “pengelolaan publik yang kuat”). Penjelasan pada slide memaknai Mission Alignment sebagai perubahan tata kelola desa dan Impact Magnitude sebagai analisis pohon masalah (Stanford Center for Social Innovation, n.d.). | Nyatakan sebagai adaptasi, serta berikan definisi operasional dan skala untuk setiap sumbu agar penyusun dan penilai menggunakan tafsir yang sama |
| Tangga kebaruan | Disruptive dan radical memiliki makna teknis yang berbeda dalam literatur inovasi (Christensen, 1997; Henderson dan Clark, 1990), dan rumusan pada slide tidak identik dengan keduanya. Bukti kebaruan berupa paten, pengakuan otoritas, atau publikasi media; padahal liputan media mudah diciptakan. | Tetapkan definisi setiap tingkat beserta bukti pembanding (tinjauan atas solusi yang ada, telaah ahli independen); nilai pula kesesuaiannya dengan konteks, bukan semata tingkat “radikal”-nya |
| Contoh inovasi hemat | Sejumlah contoh memerlukan bukti kinerja dan perizinan: insinerator sampah komunitas berpotensi mengemisikan senyawa berbahaya bila tidak memenuhi baku mutu, sedangkan produk pangan seperti madu memerlukan standar mutu dan perizinan. Alih teknologi juga menimbulkan persoalan tanggung jawab pemeliharaan. | Wajibkan bukti kinerja teknis, kepatuhan terhadap standar, dan rencana pemeliharaan oleh komunitas |
| Narasi dan suara | “Profil local hero” dan “best quote” rawan pemilihan sepihak, penguasaan oleh elite, serta persoalan persetujuan dan pelindungan data pribadi (Republik Indonesia, 2022). | Narasi yang dipimpin komunitas, persetujuan tertulis, sampel yang representatif, dan penyertaan kasus negatif |
| Kohesi sosial | Syarat “minimal satu aspek” memudahkan pemilihan aspek yang paling ringan; bukti cukup berupa “data/bukti” tanpa instrumen. | Wajibkan sekurang-kurangnya satu ukuran terstandar (misalnya kepercayaan antarkelompok) dengan data sebelum–sesudah |
| Mitigasi dan karbon | Kontribusi komunitas pada mitigasi dapat tumpang tindih dengan klaim nilai ekonomi karbon perusahaan, yang juga merupakan kriteria ekoinovasi. | Atur kepemilikan manfaat karbon dan cegah penghitungan ganda (Republik Indonesia, 2021) |
5.3. Tiga catatan lintas-paparan
- Satu dossier, bukan dua. Paparan Bahruddin mengarahkan penyusunan laporan inovasi sosial, sedangkan paparan Cahyandito mengarahkan penyusunan laporan SROI, dengan tumpang tindih pada kondisi awal, tujuan, dan strategi. Penyusun dan penilai memerlukan satu dossier terpadu dengan dua bab dan matriks silang, sehingga angka dan narasi saling mengunci.
- Bahasa yang inklusif bagi masyarakat majemuk. Istilah seperti shodaqoh pengetahuan dan climate apartheid efektif sebagai retorika, tetapi untuk dokumen resmi berskala nasional lebih tepat menggunakan padanan yang netral: berbagi pengetahuan atau transfer kompetensi, serta keadilan iklim atau kerentanan diferensial. Substansinya tetap utuh.
- Beban pembuktian yang berkeadilan. Paparan menuntut banyak bukti (kapital, kohesi, kapabilitas organisasi, dan kebijakan). Beban ini perlu diseimbangkan dengan skala usaha dan sektor melalui panduan sektoral, agar tidak hanya perusahaan besar yang mampu memenuhinya.
6. Rekomendasi bagi Kementerian LH/BPLH
Lima belas rekomendasi berikut dihimpun dalam empat gugus: memperjelas aturan main, memperkuat integritas, membuka data dan menyelaraskan standar, serta menjaga proporsionalitas. Rekomendasi 1–3 dapat segera dilaksanakan tanpa perubahan peraturan, sedangkan rekomendasi 4–9 menentukan integritas peringkat Emas dan sebaiknya rampung dalam 18 bulan (Gambar 6).
6.1. Rekomendasi inti
| # | Rekomendasi | Isi kunci | Horizon |
| 1 | Terbitkan Pedoman Teknis Sosial PROPER | Rubrik skor dengan deskriptor tingkat capaian, bobot per sub-kriteria (usulan pada 6.2), serta ambang minimum per sub-kriteria dan per kelompok; uji publik selama 30 hari; contoh dossier yang telah dianonimkan | 0–6 bulan |
| 2 | Rapikan naskah dan istilah | Satu daftar enam kriteria SROI; tegaskan durasi minimum program dan tindak lanjut pascakeluar dalam peraturan, bukan hanya dalam slide; pisahkan Tamasya sebagai program prioritas nasional dengan kriteria dan perlindungan anak tersendiri; definisikan “solusi yang ada” sebagai pembanding | 0–6 bulan |
| 3 | Dossier Dampak Sosial tunggal | Ringkasan dua halaman, bab inovasi sosial, bab SROI, lampiran bukti, dan matriks silang; selaraskan batas halaman dan sanksinya | 0–6 bulan |
| 4 | Gerbang pengaman sosial | Perkuat Pasal 24 huruf c: definisi dan tipologi konflik; uji tuntas HAM minimum; mekanisme pengaduan yang berfungsi (indikator volume, waktu penyelesaian, tingkat penuntasan, dan kepuasan pelapor, selaras dengan kriteria efektivitas UNGPs); FPIC bila melibatkan masyarakat adat; kebijakan perlindungan anak untuk program yang menyasar anak. Poin inovasi sosial tidak diberikan apabila gerbang ini tidak terlampaui | 0–12 bulan |
| 5 | Jendela masukan publik untuk kandidat Emas | Umumkan daftar kandidat dan buka kanal masukan selama 30 hari bagi komunitas, pemerintah daerah, dan masyarakat sipil; tangani melalui proses yang adil dengan hak sanggah bagi perusahaan (Pasal 35) | 6–12 bulan |
| 6 | Standar SROI nasional yang bertumpu pada Prinsip SVI | Rujuk Panduan SROI dan Prinsip Social Value; tetapkan syarat minimum laporan (pelibatan pemangku kepentingan, materialitas, peta outcome, bukti, proksi bersumber, fiksasi dampak, tingkat diskonto dan horizon yang ditetapkan, sensitivitas, dan dampak negatif). Skor menilai mutu bukti, bukan besarnya rasio, sehingga tidak ada insentif untuk menggelembungkan angka | 6–12 bulan |
| 7 | Bank proksi keuangan nasional | Disusun bersama BPS, Bappenas, perguruan tinggi, dan jejaring SROI; setiap proksi memuat sumber, tahun, dan batas penggunaannya; diperbarui setiap tahun | 6–18 bulan |
| 8 | Asurans independen dan aturan konflik kepentingan | Asurans berbasis prinsip atas laporan SROI (melalui layanan asurans SVI atau skema nasional yang terakreditasi): bersifat bonus pada siklus pertama dan wajib bagi klaim rasio pada siklus berikutnya; kewajiban mengungkapkan peran (pelatih, penyusun, penelaah); penelaah dilarang menilai kliennya sendiri; pemeriksaan acak atas 5–10% dossier pascapenetapan dengan temuan yang dipublikasikan | 6–18 bulan |
| 9 | Data siap-asurans dan pengakuan atas data yang telah dijamin | Tetapkan atribut data siap-asurans pada formulir Simpel (pemilik data, metodologi, jejak audit, rekonsiliasi antardokumen); akui laporan asurans independen berbasis ISSA 5000 atau SAKb 5000 sebagai bukti pendukung, dengan sampel verifikasi lapangan yang lebih ringan bagi data yang telah dijaminkan; selaraskan dengan peta jalan OJK dan IAPI | 12–24 bulan |
| 10 | Kompetensi dan kalibrasi penilai | Pelatihan bagi Tim Penilai pusat, provinsi, dan kabupaten/kota; penilaian oleh dua penilai, panel moderasi, dan uji keandalan antarpenilai; mekanisme banding | 6–18 bulan |
| 11 | Matriks interoperabilitas | Petakan indikator PROPER ke PSPK 1 dan 2, GRI 413 dan standar sektornya, ESRS S3, serta SDGs; formulir Simpel terisi otomatis dari data yang telah tersedia: satu data, banyak pelaporan | 12–24 bulan |
| 12 | Keterbukaan hasil | Terbitkan ringkasan nonrahasia dossier Emas, sebaran skor per kriteria yang dianonimkan, dan laporan tahunan kinerja PROPER, termasuk analisis dekomposisi atas turunnya Emas dari 85 menjadi 39; sediakan data terbuka yang dapat diunduh | 6–12 bulan |
| 13 | Panduan sektoral dan social hotspot | Ekstraktif, minyak dan gas, perkebunan, ketenagalistrikan (termasuk transisi batubara dan panas bumi), serta manufaktur; hotspot sosial yang mendampingi hotspot LCA mengikuti pedoman Social LCA (UNEP, 2020) | 12–24 bulan |
| 14 | Proporsionalitas dan kotak pasir metode | SROI bertingkat sesuai skala dan tahap program (prakiraan untuk program baru, evaluatif untuk program yang telah matang); satu siklus umpan balik formatif sebelum sanksi skor diberlakukan; kotak pasir bagi 5–10 perusahaan sukarela untuk pemodelan sistem dinamis | 6–24 bulan |
| 15 | Evaluasi kebijakan | Setelah dua siklus, uji validitas (apakah skor tinggi berkorelasi dengan hasil di komunitas), keandalan, biaya kepatuhan, dan gejala permainan skor; hasilnya dipublikasikan dan digunakan untuk merevisi pedoman | 24–36 bulan |
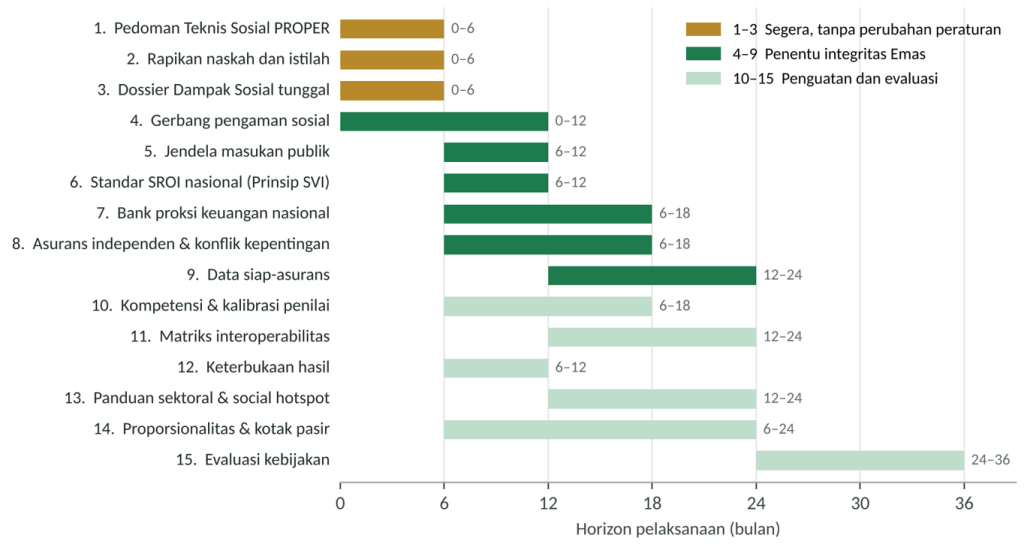
Gambar 6. Horizon pelaksanaan lima belas rekomendasi bagi Kementerian LH/BPLH.
6.2. Usulan awal bobot sub-kriteria (untuk uji publik)
Usulan berikut mempertahankan total 25 dan 20 poin sesuai Lampiran III, menaikkan bobot pada aspek yang paling menentukan mutu (efektivitas dan perhitungan), serta mengusulkan ambang batas: setiap sub-kriteria minimal 40% dari bobotnya dan setiap kelompok minimal 60%. Angka-angka ini bersifat ilustratif dan perlu dikalibrasi dengan data penilaian yang sesungguhnya.
| Kelompok | Sub-kriteria | Poin usulan | Bukti utama |
| Program (25) | i. Menjawab kebutuhan kelompok rentan | 4 | Profil, penyebab kerentanan, data terpilah gender, disabilitas, usia; sebelum–sesudah |
| ii. Menciptakan perubahan sistemik | 4 | Perubahan kapital (termasuk finansial dan politik), uji sistem, uji strategi keluar | |
| iii. Unsur kebaruan | 3 | Pembanding solusi yang ada, tingkat inovasi, telaah independen | |
| iv. Efektivitas | 5 | Sumbu efektivitas terdefinisi, pembanding kontrafaktual, perluasan, local hero, pusat belajar, tindak lanjut kebijakan | |
| v. Meningkatkan kapabilitas | 3 | Kapabilitas organisasi dan kohesi sosial dengan ukuran terstandar | |
| vi. Membawa core competency | 2 | Peta kompetensi → kontribusi → manfaat, termasuk pemeliharaan oleh komunitas | |
| vii. Keterkaitan LCA | 2 | Hotspot → intervensi → pengurangan terukur → penerima manfaat | |
| viii. Sensitivitas bencana | 2 | Adaptasi, mitigasi, loss and damage, terpilah menurut kelompok rentan | |
| SROI (20) | i. Kondisi awal | 3 | Baseline valid dari data primer dan sekunder |
| ii. Kondisi ideal | 3 | Tujuan SMART; tabel kesesuaian masalah–intervensi–tujuan | |
| iii. Strategi | 3 | Teori perubahan, roadmap, kelembagaan | |
| iv. Implementasi dan perhitungan | 7 | Pelibatan pemangku kepentingan, peta outcome, bukti, fiksasi dampak, proksi bersumber, diskonto, sensitivitas, dampak negatif | |
| v. Triple-loop learning | 2 | Keputusan, anggaran, atau tata kelola yang benar-benar berubah; rencana tindak lanjut terukur | |
| vi. Kompetensi penyusun | 2 | Pengalaman terverifikasi, keterlibatan internal, asurans independen |
6.3. Rasionalitas urutan prioritas
Gerbang pengaman (rekomendasi 4) dan standar pembuktian (rekomendasi 6–9) didahulukan daripada fitur baru, karena kredibilitas peringkat Emas dibangun dari hal-hal yang dapat dipertanggungjawabkan di hadapan komunitas dan investor. Setelah itu menyusul matriks interoperabilitas dan panduan sektoral, yang menurunkan biaya kepatuhan. Pemodelan sistem dinamis dan inovasi metode lainnya sebaiknya diperkenalkan kemudian melalui kotak pasir, setelah fondasi standar berjalan (Gambar 7).
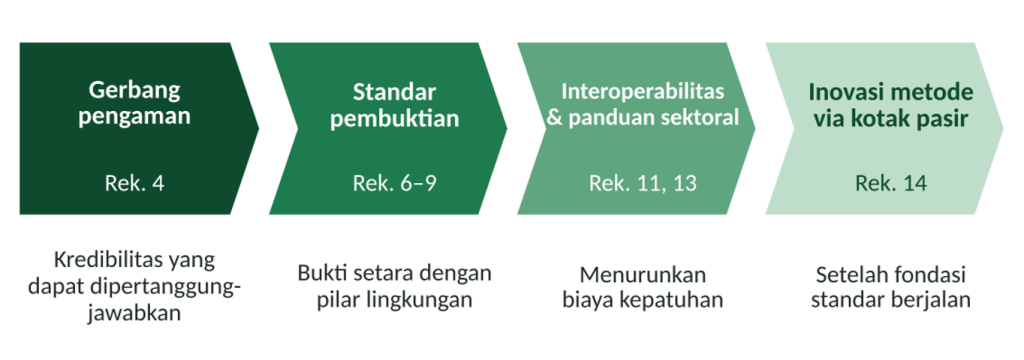
Gambar 7. Urutan prioritas: fondasi kredibilitas terlebih dahulu, inovasi metode kemudian.
7. Rekomendasi bagi Perusahaan
Perusahaan yang hendak meraih dan memertahankan peringkat Emas memerlakukan inovasi sosial sebagai kapabilitas inti berjangka lima tahun, bukan projek dokumen tahunan: dirancang bertolak dari kelompok rentan dan hotspot, dibuktikan dengan data yang dapat diaudit dan lolos uji asurans, serta dilepas melalui strategi keluar yang sungguh-sungguh menguji kemandirian.
7.1. Sepuluh prinsip praktik
- Mulailah lima tahun sebelum target. Peringkat Emas mensyaratkan peringkat Hijau dua tahun berturut-turut atau Emas sebelumnya (Pasal 29), dan kedua paparan menyebut program yang telah berjalan sekurang-kurangnya tiga tahun (Cahyandito, 2026; Bahruddin, 2026). Verifikasi syarat durasi tersebut pada pedoman teknis, lalu susun hitung mundurnya.
- Bertolak dari masalah dan kelompok rentan, bukan dari program yang telah tersedia. Gunakan pemetaan sosial yang diperbarui setiap tahun (kriteria Hijau) serta data terpilah menurut gender, disabilitas, usia, lokasi, dan status kemiskinan (misalnya dengan merujuk basis data sosial-ekonomi nasional), dan sertakan kerentanan iklim. Pengertian kelompok rentan dalam hukum nasional lebih luas daripada sekadar kemiskinan (Republik Indonesia, 1999, Pasal 5 ayat 3).
- Kelola dampak negatif terlebih dahulu. Audit dampak sosial operasi sendiri (lahan, air, debu, kebisingan, lalu lintas, serta tenaga kerja kontrak dan pemasok), pastikan mekanisme pengaduan berfungsi, dan tuntaskan keluhan yang masih terbuka sebelum mengklaim inovasi. Hal ini sejalan dengan Pasal 24 huruf c, arah ketiga dalam paparan Bahruddin (2026), dan UNGPs (UN, 2011).
- Temukan inovasi pada titik temu core competency dan hotspot. Bentuk tim lintas fungsi (operasi, HSE, teknik, hubungan masyarakat, keuangan, dan strategi); petakan kompetensi pasar, infrastruktur, dan teknologi; terjemahkan menjadi solusi yang lebih murah, sederhana, relevan, dan dapat dirawat oleh komunitas; serta periksa standar mutu, perizinan, dan tanggung jawab pemeliharaannya.
- Rancang kapital dan kemandirian sejak awal. Perhatikan enam kapital dalam paparan Bahruddin, ditambah kapital finansial dan politik. Tetapkan indikator “tetap berjalan tanpa dukungan finansial dan SDM perusahaan” (legalitas kelompok, kas, pembukuan, serta hubungan dengan pasar dan pemerintah daerah), beserta jadual serah terima dan tindak lanjut satu hingga dua tahun pasca-keluar.
- Pasang sistem pemantauan, evaluasi, dan pembelajaran (MEL) sejak hari pertama. Baseline, indikator, pembanding kontrafaktual (desa atau kelompok pembanding), data terpilah, dan evidence binder (daftar hadir, notulen diskusi kelompok, data transaksi, serta dokumentasi bertanggal) dirancang agar dapat diaudit (lihat 7.2). Lindungi data pribadi penerima manfaat (Republik Indonesia, 2022).
- Jalankan SROI sebagai disiplin pengambilan keputusan, bukan pemoles. Ikuti delapan Prinsip Social Value: libatkan pemangku kepentingan, pahami perubahan yang terjadi, nilai hal-hal yang penting, masukkan hanya yang material, jangan mengklaim berlebihan, bersikap transparan, verifikasi hasil, dan bersikap responsif (Social Value UK, n.d.). Gunakan asumsi yang konservatif, proksi yang bersumber, tingkat diskonto dan horizon yang eksplisit, serta uji sensitivitas; tampilkan rentang hasil, laporkan dampak negatif, dan hindari membandingkan rasio antarprogram tanpa konteks (Nicholls et al., 2012).
- Bangun kapasitas internal dan gunakan asurans independen. Kriteria kompetensi penyusun menghargai keterlibatan internal; karena itu, posisikan konsultan sebagai pendamping, bukan penulis tunggal. Asurans SVI bersifat berbasis prinsip dan diselenggarakan dalam ronde berkala; ia memeriksa penerapan prinsip, bukan akurasi data kinerja (Social Value International, n.d.). Oleh sebab itu, asurans ini perlu dilengkapi dengan kesiapan data untuk asurans sebagaimana dituntut ISSA 5000 (lihat 7.2).
- Bertutur dengan data, dipimpin oleh komunitas. Gunakan Most Significant Change dengan fasilitasi komunitas, persetujuan tertulis, dan sampel yang representatif. Tampilkan pula kegagalan dan pembelajaran putaran ketiga, disertai bukti keputusan, anggaran, atau tata kelola yang benar-benar berubah, bukan sekadar niat.
- Padukan pelaporan. Gunakan satu himpunan data untuk PROPER, laporan keberlanjutan (OJK, 2017; PSPK 1 dan 2 mulai 2027), GRI 413, SDGs, dan dialog dengan investor. Lengkapi SROI (nilai bagi masyarakat) dengan perspektif ROSI, yakni nilai bagi perusahaan dari berkurangnya risiko sosial, biaya konflik, dan gangguan operasi, agar direksi dan fungsi keuangan tetap mendukung program jangka panjang.
7.2 Kesiapan data untuk lolos asurans ISSA 5000
Siapkan data yang diajukan ke PROPER seakan-akan akan diperiksa oleh praktisi asurans. Dalam dua hingga tiga tahun, hal itu akan menjadi kenyataan bagi data yang juga tercantum dalam laporan keberlanjutan, dan perusahaan yang datanya telah terkendali akan melaluinya dengan lebih cepat, lebih hemat, dan lebih aman.
ISSA 5000 menuntut agar data keberlanjutan dapat diaudit, mulai dari pengumpulan, analisis, hingga pelaporan, termasuk sistem dan pengendaliannya (ASEB-ICAP, 2025). Bagi perusahaan peserta PROPER, hal ini berarti setiap angka harus dapat ditelusuri dari klaim dalam dokumen hingga bukti sumbernya, serta tahan uji di tiga arena sekaligus: penilaian PROPER, laporan keberlanjutan, dan asurans. Sepuluh dimensi berikut memuat pertanyaan yang lazim diajukan pemeriksa beserta bukti yang semestinya telah tersedia.
| Dimensi | Pertanyaan yang akan diajukan pemeriksa | Bukti yang harus siap | Contoh data PROPER |
| 1. Kriteria yang sesuai | Metodologi dan definisi apa yang digunakan untuk menghitung angka ini? Mengapa metodologi tersebut dipilih? | Dokumen metodologi bernomor versi (protokol hitung emisi, rumus intensitas, definisi “penerima manfaat” dan “kelompok rentan”) | Emisi, efisiensi energi dan air, definisi outcome SROI |
| 2. Batas dan materialitas | Unit, program, dan rantai nilai mana yang tercakup, dan mana yang dikecualikan? Bagaimana topik dipilih? | Peta batas pelaporan yang direkonsiliasi dengan persetujuan lingkungan; catatan analisis materialitas dan pelibatan pemangku kepentingan | Unit yang dinilai PROPER terhadap entitas pelapor; pemilihan program unggulan |
| 3. Tata kelola data | Siapa pemilik setiap angka? Siapa yang menginput, meninjau, dan menyetujuinya? | Matriks pemilik data, SOP, kendali maker–checker, pembatasan akses, log perubahan | Volume limbah, konsumsi energi, dana pemberdayaan |
| 4. Jejak audit | Dapatkah angka dalam laporan ditelusuri hingga dokumen sumbernya? | Evidence binder terindeks; rekonsiliasi ke buku besar, manifes limbah, tagihan utilitas, kalibrasi alat ukur, daftar hadir, kontrak, bukti transfer | Dana pemberdayaan, jumlah peserta, volume produksi |
| 5. Konsistensi lintas dokumen | Mengapa angka ini berbeda di DRKPL, formulir isian, dossier sosial, dan laporan keberlanjutan? | Rekonsiliasi tahunan dan satu sumber kebenaran data (single source of truth) | Seluruh angka yang dipakai ulang |
| 6. Estimasi dan proksi | Asumsi apa yang digunakan, dari mana sumbernya, dan seberapa sensitif hasilnya? | Dokumen asumsi bersumber; analisis sensitivitas; pemisahan eksplisit antara fakta, estimasi, dan projeksi | Rasio SROI, nilai moneter outcome, deadweight, atribusi, drop-off |
| 7. Data komunitas dan pihak ketiga | Bagaimana data survei dan wawancara dikumpulkan, divalidasi, dan dilindungi? | Protokol sampling, instrumen, pelatihan enumerator, persetujuan, penyimpanan aman, validasi silang dengan data pemda atau BPS | Baseline, kohesi sosial, kepuasan masyarakat |
| 8. Pakar manajemen | Siapa pakar yang digunakan manajemen, dan bagaimana kompetensi serta independensinya? | Bukti kompetensi, ruang lingkup kerja, pengungkapan konflik kepentingan | Penyusun SROI, ahli LCA, evaluator |
| 9. Pengendalian dan pengawasan | Apakah terdapat pengujian internal atas data ini, dan siapa yang mengawasinya? | Rencana dan laporan audit internal atas data keberlanjutan, tindak lanjut temuan, notulen komite audit atau direksi, surat pernyataan pimpinan | Surat pernyataan kebenaran data, kepemimpinan hijau |
| 10. Klaim dan bukti | Apakah setiap klaim naratif (“lebih efektif”, “mandiri”) didukung oleh bukti? | Matriks klaim–bukti untuk seluruh pernyataan penting dalam dossier | Klaim kebaruan, efektivitas, kemandirian |
Tingkat kematangan kesiapan data
Kerangka kematangan berikut merupakan usulan kami untuk menilai posisi perusahaan dan menetapkan target (Gambar 8).
| Tingkat | Ciri | Implikasi |
| 1. Ad hoc | Data tersebar di berkas pribadi, tanpa pemilik dan tanpa metodologi tertulis | Belum layak diperiksa; berisiko tinggi bahkan pada tahap verifikasi |
| 2. Terdokumentasi | Metodologi dan pemilik data telah ada; bukti tersedia tetapi dihimpun secara manual | Layak untuk uji coba kesiapan (pre-assurance) |
| 3. Terkendali | Kendali maker–checker, rekonsiliasi lintas dokumen, jejak audit, dan pengujian oleh audit internal | Layak untuk asurans terbatas; target minimal pada tahun sebelum dossier Emas |
| 4. Terotomasi dan teruji | Sistem dengan log perubahan, kendali otomatis, dan asurans berulang tanpa temuan material | Siap menuju asurans memadai |
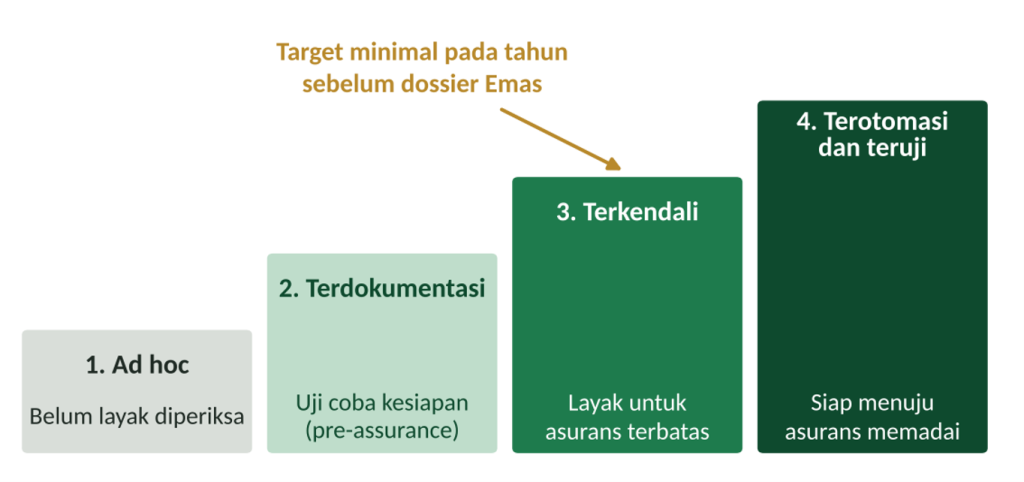
Gambar 8. Tangga kematangan kesiapan data menuju asurans.
Dua jenis asurans: rencanakan keduanya
Asurans Social Value International menguji penerapan Prinsip Social Value pada laporan SROI, tetapi tidak menjamin akurasi data kinerja (Social Value International, n.d.). Asurans berbasis ISSA 5000 menguji informasi terhadap kriteria melalui bukti. Pembagian peran yang kami sarankan: asurans SVI untuk metodologi dan disiplin SROI, serta asurans sesuai ISSA 5000 atau SAKb 5000 untuk data kuantitatif dasar yang juga tercantum dalam laporan keberlanjutan (emisi, energi, air, limbah, dana pemberdayaan, dan jumlah penerima manfaat). Praktisi pemberi asurans harus independen dari entitas maupun dari penyusun data; karena itu, konsultan yang menyusun data atau laporan SROI sebaiknya tidak sekaligus bertindak sebagai pemberi asurans, sejalan dengan tuntutan etika dan independensi IESSA (IAASB dan IESBA, 2025).
Langkah praktis enam bulan
- Lakukan penilaian kesenjangan terhadap sepuluh dimensi di atas dan tetapkan tingkat kematangan saat ini.
- Tetapkan pemilik bagi setiap angka yang muncul di PROPER dan di laporan keberlanjutan, lengkap dengan matriks dan SOP-nya.
- Susun evidence binder yang terindeks dan lakukan rekonsiliasi lintas dokumen untuk periode penilaian berjalan.
- Dokumentasikan seluruh asumsi SROI (proksi, deadweight, atribusi, drop-off, dan diskonto) beserta sumber dan analisis sensitivitasnya.
- Libatkan audit internal untuk menguji sampel data, kemudian tindak lanjuti temuannya.
- Laksanakan uji coba kesiapan oleh pihak independen sebelum dossier diajukan.
Catatan batas. ISSA 5000 merupakan standar bagi praktisi asurans dan saat ini bukan persyaratan PROPER. Status adopsi penuhnya di Indonesia (SAKb 5000) dan ketentuan regulator mengenai kewajiban asurans masih terus berkembang; rekomendasi di atas bersifat kesiapan, bukan kepatuhan.
7.3 Peta jalan lima tahun menuju Emas
Bagan berikut memetakan lima tahap yang berurutan, masing-masing dengan gerbang yang harus dilampaui sebelum memasuki tahap berikutnya.
| T−5 sampai T−4 | T−3 | T−2 | T−1 | T0 | ||||
| Fondasi dan baseline | Desain dan uji coba | Penguatan dan pelembagaan | Evaluasi dan asurans | Dossier dan penilaian | ||||
| Pemetaan sosial
Audit dampak negatif Mekanisme pengaduan Peta data dan pemilik data |
Teori perubahan
Peta kompetensi Uji coba dengan pembanding Kajian kebaruan Kendali data diuji |
Perluasan dan replikasi
Kelembagaan komunitas Local hero Rekonsiliasi lintas dokumen |
SROI evaluatif
Uji sensitivitas Uji penarikan dukungan Uji coba asurans Asurans SVI dan ISSA 5000 |
Dossier tunggal
Presentasi pimpinan puncak Verifikasi lapangan |
||||
| GERBANG 1
Dampak negatif tertangani |
GERBANG 2
Bukti awal efektivitas |
GERBANG 3
Indikator kemandirian |
GERBANG 4
Asurans lolos, uji keluar lulus |
HASIL
Evaluasi kandidat dan penetapan Emas (Pasal 43) |
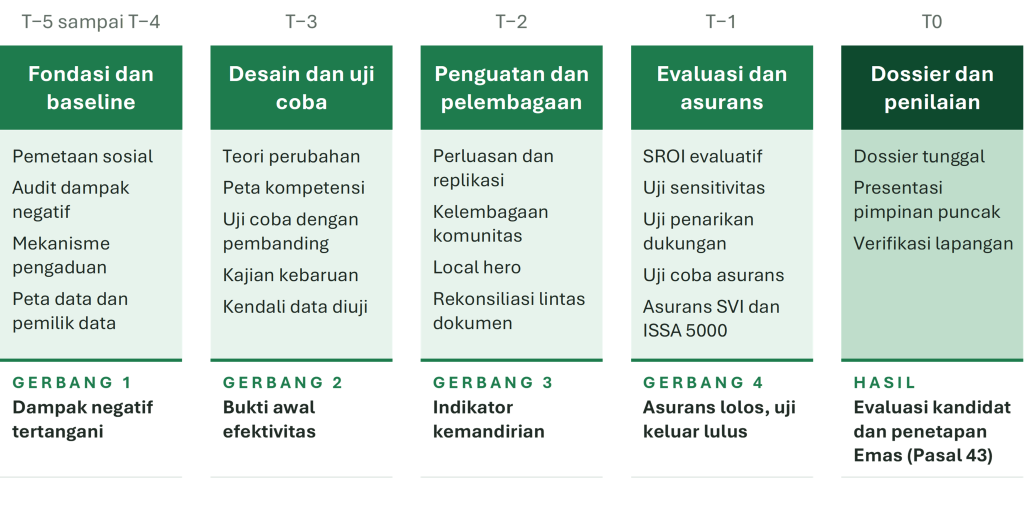
Gambar 9. Peta jalan lima tahun menuju Emas: lima tahap, empat gerbang (tidak diskalakan menurut waktu).
Tiga tahap pertama membangun dan membuktikan kinerja program; tahap keempat mengujinya dan menjaminkannya. Setiap gerbang menahan kemajuan apabila dampak negatif belum tertangani, bukti awal belum tersedia, kemandirian belum terukur, atau asurans dan data belum lolos. Status Hijau dua tahun berturut-turut atau Emas sebelumnya tetap menjadi syarat tahap Emas (Pasal 29).
7.4. Arketipe inovasi berbasis kompetensi inti menurut sektor
Tabel berikut menyajikan arketipe untuk dipertimbangkan, bukan klaim kinerja; setiap pilihan harus melalui analisis hotspot, kelompok rentan, dan bukti efektivitas.
| Sektor | Hotspot sosial khas | Arketipe inovasi berbasis
kompetensi inti |
Yang harus dijaga |
| Pertambangan | Lahan dan permukiman, debu dan air, ketergantungan ekonomi lokal, penutupan tambang | Geoteknik → kandang dan permukiman aman longsor; pengelolaan air → sumber air bersih; reklamasi → agroforestri pascatambang | FPIC, rencana pascatambang, transisi ekonomi |
| Minyak, gas, dan panas bumi | Ruang laut dan nelayan, air terproduksi, kebencanaan | Pemisahan air → pemurnian hasil lebah; rekayasa pipa → irigasi; pemulihan panas → rumah kaca atau pengering hasil tani | Standar mutu pangan, keselamatan, hak nelayan |
| Perkebunan | Konflik lahan, kemitraan petani, buruh, kebakaran dan gambut | Pengetahuan agronomi dan rantai pasok → kemitraan petani mandiri dan keterlacakan; pengendalian api berbasis desa | FPIC, hak buruh, kesetaraan gender |
| Ketenagalistrikan | Emisi dan abu, nelayan dan petani terdampak, transisi pekerja | Motor listrik → perahu nelayan listrik; panas buangan → pengering; kompetensi pengendalian emisi → layanan lingkungan skala desa | Transisi berkeadilan, standar emisi dan limbah B3 |
| Manufaktur | Limbah dan kebisingan, tenaga kerja dan pemasok, kawasan industri | Kompetensi mutu dan logistik → penguatan UMKM pemasok; daur ulang berbasis komunitas; keselamatan kerja yang diperluas ke warga sekitar | Standar produk, perlindungan pekerja dan data |
7.5. Sembilan kegagalan umum dan penangkalnya
- SROI disusun setelah program selesai untuk membenarkan hasil. Penangkal: rancang SROI bersamaan dengan program sejak tahap desain.
- Rasio tinggi karena deadweight dan atribusi diabaikan, atau proksi yang terlalu mahal. Penangkal: asumsi konservatif, rentang hasil, dan uji sensitivitas.
- Jumlah penerima manfaat diperlakukan sebagai outcome. Penangkal: ukur perubahan kondisi, bukan jumlah peserta pelatihan.
- Program percontohan tanpa akhir dan tanpa strategi keluar. Penangkal: uji strategi keluar dan jadual serah terima.
- Kelompok lokal dikuasai elite, dan local hero tidak mewakili komunitas. Penangkal: tata kelola partisipatif dan regenerasi yang terdokumentasi.
- Penghitungan ganda dengan program pemerintah atau perusahaan lain. Penangkal: atribusi yang didukung bukti kontribusi.
- Kebaruan yang hanya “baru bagi perusahaan”. Penangkal: tinjauan atas solusi pembanding dan telaah independen.
- Program yang baik digunakan untuk menutupi dampak negatif (social washing). Penangkal: audit dampak dan penanganan pengaduan sebelum mengklaim inovasi.
- Narasi emosional tanpa persetujuan dan pelindungan data. Penangkal: protokol persetujuan dan tinjauan etik.
7.6. Sembilan puluh hari pertama
- Petakan program sosial yang ada terhadap delapan kriteria program dan enam kriteria SROI (analisis kesenjangan ringkas).
- Audit dampak negatif dan uji mekanisme pengaduan bersama para penggunanya.
- Tetapkan program kandidat Emas, pemiliknya, anggaran lima tahun, dan baseline.
- Nilai kesiapan data terhadap sepuluh dimensi pada 7.2 dan tetapkan pemilik bagi setiap angka.
- Bentuk tim penyusun internal serta rencanakan pelatihan dan pendampingannya.
- Rancang MEL dengan pembanding kontrafaktual dan siapkan evidence binder.
- Selaraskan himpunan data PROPER dengan pelaporan keberlanjutan (PSPK, GRI), dan hitung pula nilai bagi perusahaan (ROSI).
8. Penutup dan Harapan
PROPER adalah aset kebijakan yang langka: ia telah dipercaya dunia usaha, dibaca oleh pasar, dan kini semakin berani mengukur dampak sosial. Tugas berikutnya bukanlah menambah tuntutan, melainkan memastikan setiap tuntutan dapat dijelaskan, diperiksa, dan dipertanggungjawabkan di hadapan warga yang tinggal di balik pagar pabrik.
Harapan kami bagi masing-masing pihak adalah sebagai berikut:
- Bagi Kementerian LH/BPLH: menerbitkan pedoman teknis sosial yang terperinci dan terbuka, menutup celah pengaman dan konflik kepentingan, membuka jalur pengakuan bagi data yang telah dijaminkan, serta menjelaskan secara publik mengapa jumlah peringkat Emas turun dari 85 menjadi 39. Masa transisi kepemimpinan kementerian merupakan momentum untuk melakukannya tanpa mengubah arah kebijakan.
- Bagi perusahaan: memerlakukan inovasi sosial dan SROI sebagai kapabilitas yang dibangun selama lima tahun, bukan dokumen yang disusun dalam lima bulan, serta membangun data yang siap diperiksa sebelum diminta. Perusahaan yang jujur mengenai dampak negatif dan kegagalannya justru yang paling layak dipercaya.
- Bagi perguruan tinggi, jejaring SROI, profesi akuntan publik, dan masyarakat sipil: turut memiliki standar ini, termasuk dengan mengkritisinya. Jejaring tempat kami berkiprah siap membantu secara terbuka dalam uji publik pedoman, kotak pasir metode, dan penyusunan bank proksi nasional.
- Bagi komunitas dan kelompok rentan: menjadi pihak yang suaranya paling menentukan, bukan sekadar penerima manfaat yang dikutip dalam laporan.
Hal-hal yang perlu diverifikasi
Memorandum ini disusun berdasarkan bahan yang tersedia hingga awal Oktober 2026. Lima hal berikut belum dapat kami pastikan dan sebaiknya diverifikasi sebelum dijadikan dasar pengambilan keputusan:
- rubrik dan pedoman teknis PROPER 2026, yang mungkin telah memuat sebagian hal yang kami sebut belum tersedia;
- dasar tertulis bagi syarat “program berjalan minimal tiga tahun”;
- penyebab turunnya jumlah peringkat Emas, karena rilis resmi tidak merincinya;
- status adopsi final ESRS yang disederhanakan, yang menurut sumber yang kami akses dijadualkan oleh Komisi Eropa paling lambat 18 September 2026 dan belum dapat kami konfirmasi;
- status adopsi penuh SAKb 5000 oleh IAPI serta ketentuan regulator mengenai tanggal dan cakupan kewajiban asurans keberlanjutan.
Kami sangat mengharapkan masukan, koreksi, dan tanggapan atas memorandum ini.
Hormat kami,
| Jalal | Purnomo | Fajar Kurniawan |
| Ivanovich Agusta | Sonny Sukada | Wahyu Aris Darmono |
Korespondensi: [email protected]; [email protected]
Daftar Pustaka
Semua tautan diakses pada 11 Oktober 2026. Rujukan tanpa tautan adalah publikasi cetak atau dokumen yang diterima langsung.
Acts Online (2025) ‘IAASB: FAQs on ISAE 3000 and ISSA 5000 Transition’, 19 Agustus. Tersedia di: https://acts.co.za/news/blog/2025/08/iaasb-faq-issa-5000-isae-3000
Alston, P. (2019) Climate change and poverty: report of the Special Rapporteur on extreme poverty and human rights. UN Doc. A/HRC/41/39. Geneva: UN Human Rights Council.
Antara (2025) ‘KLH: Masyarakat bisa akses peringkat perusahaan terkait PROPER’. Tersedia di: https://m.antaranews.com/amp/berita/4816669/klh-masyarakat-bisa-akses-peringkat-perusahaan-terkait-proper
Argyris, C. dan Schön, D.A. (1978) Organizational Learning: A Theory of Action Perspective. Reading, MA: Addison-Wesley.
ASEB-ICAP (2025) Circular 15: Adoption of Sustainability Assurance and Ethics Standards. Karachi: Institute of Chartered Accountants of Pakistan. Tersedia di: https://icap.org.pk/aseb/wp-content/uploads/2025/09/ASEB-Circular-15-Adoption-of-Sustainability-Assurance-and-Ethics-Standards.pdf
Bahruddin (2026) Sosialisasi Inovasi Sosial PROPER 2026: Berdampak, Bermakna, Berkelanjutan. Materi paparan pada Sosialisasi PROPER Beyond Compliance 2025–2026, 7 Oktober. Departemen Pembangunan Sosial dan Kesejahteraan, Universitas Gadjah Mada / Tim Teknis PROPER.
BCA Sekuritas (2026) ‘IAPI Usulkan Standar Tunggal sebagai Acuan “Assurance” Keberlanjutan’, 26 Agustus. Tersedia di: https://bcasekuritas.co.id/latest-news/news/iapi-usulkan-standar-tunggal-sebagai-acuan-assurance-keberlanjutan
Bisnis.com (2026) ‘Profil Jumhur Hidayat, Menteri Lingkungan Hidup Pengganti Hanif Faisol’, 27 April. Tersedia di: https://ekonomi.bisnis.com/read/20260427/12/1969590/profil-jumhur-hidayat-menteri-lingkungan-hidup-pengganti-hanif-faisol
Blackman, A., Afsah, S. dan Ratunanda, D. (2004) ‘How do public disclosure pollution control programs work? Evidence from Indonesia’, Human Ecology Review, 11(3), hlm. 235–246.
Cahyandito, M.F. (2026) Kriteria SROI dalam PROPER Emas 2026: Navigasi Transisi Kepatuhan, Mengukur Dampak Inovasi Sosial melalui SROI Terintegrasi. Materi paparan pada Sosialisasi PROPER Beyond Compliance 2025–2026, 7 Oktober. Bandung: Fakultas Ekonomi dan Bisnis, Universitas Padjadjaran.
Christensen, C.M. (1997) The Innovator’s Dilemma. Boston, MA: Harvard Business School Press.
CNBC Indonesia (2025) ’85 Perusahaan Raih PROPER Emas, Ini Daftarnya’, 24 Februari. Tersedia di: https://www.cnbcindonesia.com/news/20250224153339-4-613212/85-perusahaan-raih-proper-emas-ini-daftarnya
Davies, R. dan Dart, J. (2005) The ‘Most Significant Change’ (MSC) Technique: A Guide to Its Use. Versi 1.00.
DFID (1999) Sustainable Livelihoods Guidance Sheets. London: Department for International Development.
DLA Piper (2026) ‘EU Omnibus I Directive amending CSRD and CSDDD will enter into force on 18 March 2026’, 20 Maret. Tersedia di: https://www.dlapiper.com/insights/blogs/environment-health-safety-and-product-compliance/2026/eu-omnibus-i-directive-amending-csrd-and-csddd-will-enter-into-force-on-18-march-2026
Emerson, J. (2003) ‘The blended value proposition: integrating social and financial returns’, California Management Review, 45(4), hlm. 35–51.
Emery, M. dan Flora, C.B. (2006) ‘Spiraling-up: mapping community transformation with Community Capitals Framework’, Community Development, 37(1), hlm. 19–35.
European Commission (2023) Commission Delegated Regulation (EU) 2023/2772 of 31 July 2023 supplementing Directive 2013/34/EU with regard to sustainability reporting standards. Brussels: European Commission.
Garcia, J.H., Sterner, T. dan Afsah, S. (2007) ‘Public disclosure and private decisions: equity market response to Indonesia’s PROPER’, Journal of Environmental Economics and Management, 54(2), hlm. 135–155.
Gibbon, J. dan Dey, C. (2011) ‘Developments in social impact measurement in the third sector: scaling up or dumbing down?’, Social and Environmental Accountability Journal, 31(1), hlm. 63–72.
GRI (2016) GRI 413: Local Communities 2016. Amsterdam: Global Reporting Initiative.
Henderson, R.M. dan Clark, K.B. (1990) ‘Architectural innovation: the reconfiguration of existing product technologies and the failure of established firms’, Administrative Science Quarterly, 35(1), hlm. 9–30.
IAASB (2024) International Standard on Sustainability Assurance (ISSA) 5000: General Requirements for Sustainability Assurance Engagements. New York: International Auditing and Assurance Standards Board. Tersedia di: https://www.iaasb.org/issa5000
IAASB dan IESBA (2025) Fact Sheet: ISSA 5000 and IESSA: Global Baseline Standards for Sustainability Assurance. New York: IFAC. Tersedia di: https://ifacweb.blob.core.windows.net/publicfiles/2025-01/IAASB-IESBA-Global-Baseline-Standards-Sustainability-Assurance.pdf
IDXChannel (2026) ‘OJK Pastikan Standar IFRS untuk Laporan ESG Berlaku Efektif Mulai 1 Januari 2027’, 22 Juli. Tersedia di: https://www.idxchannel.com/market-news/ojk-pastikan-standar-ifrs-untuk-laporan-esg-berlaku-efektif-mulai-1-januari-2027/all
IFC (2012) Performance Standards on Environmental and Social Sustainability. Washington, DC: International Finance Corporation.
IFRS Foundation (2026) ‘ISSB Update September 2026’. Tersedia di: https://www.ifrs.org/content/ifrs/home/news-and-events/updates/issb/2026/issb-update-september-2026.html
ISO (2010) ISO 26000:2010 Guidance on social responsibility. Geneva: International Organization for Standardization.
Jawa Pos (2025) ‘Standar Baru IAI Perkuat Posisi Indonesia di Panggung Keberlanjutan Global’, Agustus. Tersedia di: https://www.jawapos.com/finance/2508110332/standar-baru-iai-perkuat-posisi-indonesia-di-panggung-keberlanjutan-global
KLH/BPLH (2025) ‘KLH/BPLH Sosialisasikan Aturan PROPER Terbaru, Dorong Industri Melampaui Ketaatan Lingkungan’, 5 November. Tersedia di: https://kemenlh.go.id/news/detail/klhbplh-sosialisasikan-aturan-proper-terbaru-dorong-industri-melampaui-ketaatan-lingkungan
KLH/BPLH (2026) ‘PROPER 2024–2025: Menteri LH Tegaskan Lompatan Transformasi Industri Berkelas Dunia’, Siaran Pers No. SR.57/HUMAS/KLH-BPLH/4/2026, 7 April. Tersedia di: https://kemenlh.go.id/news/detail/proper-2024-2025-menteri-lh-tegaskan-lompatan-transformasi-industri-berkelas-dunia
Krlev, G., Münscher, R. dan Mülbert, K. (2013) Social Return on Investment (SROI): State-of-the-Art and Perspectives. Heidelberg: Centre for Social Investment, Heidelberg University.
Listrik Indonesia (2026) ‘Penghargaan PROPER Masih Menyisakan Celah?’, 5 Mei. Tersedia di: https://listrikindonesia.com/detail/19957/penghargaan-proper-masih-menyisakan-celah
Media Asuransi (2025) ‘Raih PROPER Hijau, PT Phapros Tbk Komitmen Jaga Kelestarian Lingkungan Hidup’. Tersedia di: https://mediaasuransinews.co.id/market/raih-proper-hijau-pt-phapros-tbk-komitmen-jaga-kelestarian-lingkungan-hidup/
Menteri LH/Kepala BPLH (2025) Peraturan Menteri Lingkungan Hidup/Kepala Badan Pengendalian Lingkungan Hidup Nomor 7 Tahun 2025 tentang Program Penilaian Peringkat Kinerja Perusahaan dalam Pengelolaan Lingkungan Hidup. Ditetapkan 19 Agustus 2025. Jakarta: Kementerian Lingkungan Hidup/Badan Pengendalian Lingkungan Hidup.
Millar, R. dan Hall, K. (2013) ‘Social Return on Investment (SROI) and performance measurement: the opportunities and barriers for social enterprises in health and social care’, Public Management Review, 15(6), hlm. 923–941.
Murray, R., Caulier-Grice, J. dan Mulgan, G. (2010) The Open Book of Social Innovation. London: The Young Foundation dan NESTA.
Nicholls, J., Lawlor, E., Neitzert, E. dan Goodspeed, T. (2012) A Guide to Social Return on Investment. Edisi revisi. The SROI Network (kini Social Value International).
OECD (2023) OECD Guidelines for Multinational Enterprises on Responsible Business Conduct. Paris: OECD Publishing.
OJK (2017) Peraturan OJK Nomor 51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik. Jakarta: Otoritas Jasa Keuangan.
Phills, J.A., Deiglmeier, K. dan Miller, D.T. (2008) ‘Rediscovering social innovation’, Stanford Social Innovation Review, 6(4), hlm. 34–43.
Pusat Penelitian Badan Keahlian DPR RI (2025) Isu Sepekan: Program Penilaian Peringkat Kinerja Perusahaan dalam Pengelolaan Lingkungan Hidup (Proper), Juli. Tersedia di: https://berkas.dpr.go.id/pusaka/files/isu_sepekan/Isu%20Sepekan—II-PUSLIT-Juli-2025-2425.pdf
Republik Indonesia (1999) Undang-Undang Nomor 39 Tahun 1999 tentang Hak Asasi Manusia.
Republik Indonesia (2017) Undang-Undang Nomor 5 Tahun 2017 tentang Pemajuan Kebudayaan.
Republik Indonesia (2021) Peraturan Presiden Nomor 98 Tahun 2021 tentang Penyelenggaraan Nilai Ekonomi Karbon untuk Pencapaian Target Kontribusi yang Ditetapkan Secara Nasional dan Pengendalian Emisi Gas Rumah Kaca dalam Pembangunan Nasional.
Republik Indonesia (2022) Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
RM.id (2025) ‘Anugerah Lingkungan PROPER: Ujian Nyata Komitmen Dunia Usaha!’, 24 Februari. Tersedia di: https://rm.id/nonton-video/nasional/255803/anugerah-lingkungan-proper-ujian-nyata-komitmen-dunia-usaha
Social Value International (n.d.) Report Assurance. Tersedia di: https://www.socialvalueint.org/report-assurance
Social Value UK (n.d.) The Principles of Social Value. Tersedia di: https://socialvalueuk.org/principles-of-social-value
Stanford Center for Social Innovation (n.d.) Impact Compass. Tersedia di: https://www.gsb.stanford.edu/experience/about/centers-institutes/csi/impact-compass
Sterman, J.D. (2000) Business Dynamics: Systems Thinking and Modeling for a Complex World. Boston, MA: Irwin/McGraw-Hill.
Tietenberg, T. (1998) ‘Disclosure strategies for pollution control’, Environmental and Resource Economics, 11(3–4), hlm. 587–602.
Tosey, P., Visser, M. dan Saunders, M.N.K. (2012) ‘The origins and conceptualizations of “triple-loop” learning: a critical review’, Management Learning, 43(3), hlm. 291–307.
UN (2011) Guiding Principles on Business and Human Rights: Implementing the United Nations ‘Protect, Respect and Remedy’ Framework. New York dan Geneva: United Nations (HR/PUB/11/04).
UNEP (2020) Guidelines for Social Life Cycle Assessment of Products and Organizations 2020. Nairobi: United Nations Environment Programme.
Warta Ekonomi (2025) ‘KLH/BPLH Perketat PROPER 2025, 5.476 Perusahaan Masuk Penilaian’. Tersedia di: https://wartaekonomi.co.id/read582826/klhbplh-perketat-proper-2025-5476-perusahaan-masuk-penilaian
Westley, F. dan Antadze, N. (2010) ‘Making a difference: strategies for scaling social innovation for greater impact’, The Innovation Journal, 15(2), artikel 2.