Oleh:
Jalal – Chairperson of Advisory Board
Social Investment Indonesia
Undangan itu datang kepada saya dengan tiga pertanyaan yang sangat penting dan urgen buat semua yang bekerja di bidang keberlanjutan. EGA Briefings meminta saya berbicara dalam diskusinya pada 29 Oktober lalu, dengan tema yang terdengar tenang: bagaimana kepercayaan korporasi dibangun melalui tata kelola, transparansi, dan pengungkapan keberlanjutan. Ke mana ESG di Indonesia bergerak? Bagaimana laporan keberlanjutan menghindari kesan greenwashing? Sudahkah profesi Chief Sustainability Officer tumbuh di sini? Di balik ketiganya, kerangka acuan acara itu menyimpan pengakuan yang jarang diucapkan selugas itu: di banyak perusahaan, ESG masih diperlakukan sebagai latihan pelaporan belaka, bagian komunikasi baru dipanggil di ujung untuk mengemas cerita yang sudah jadi, dan nama jabatan segagah CSO sebetulnya belum tentu mewakili tugas segagah itu.
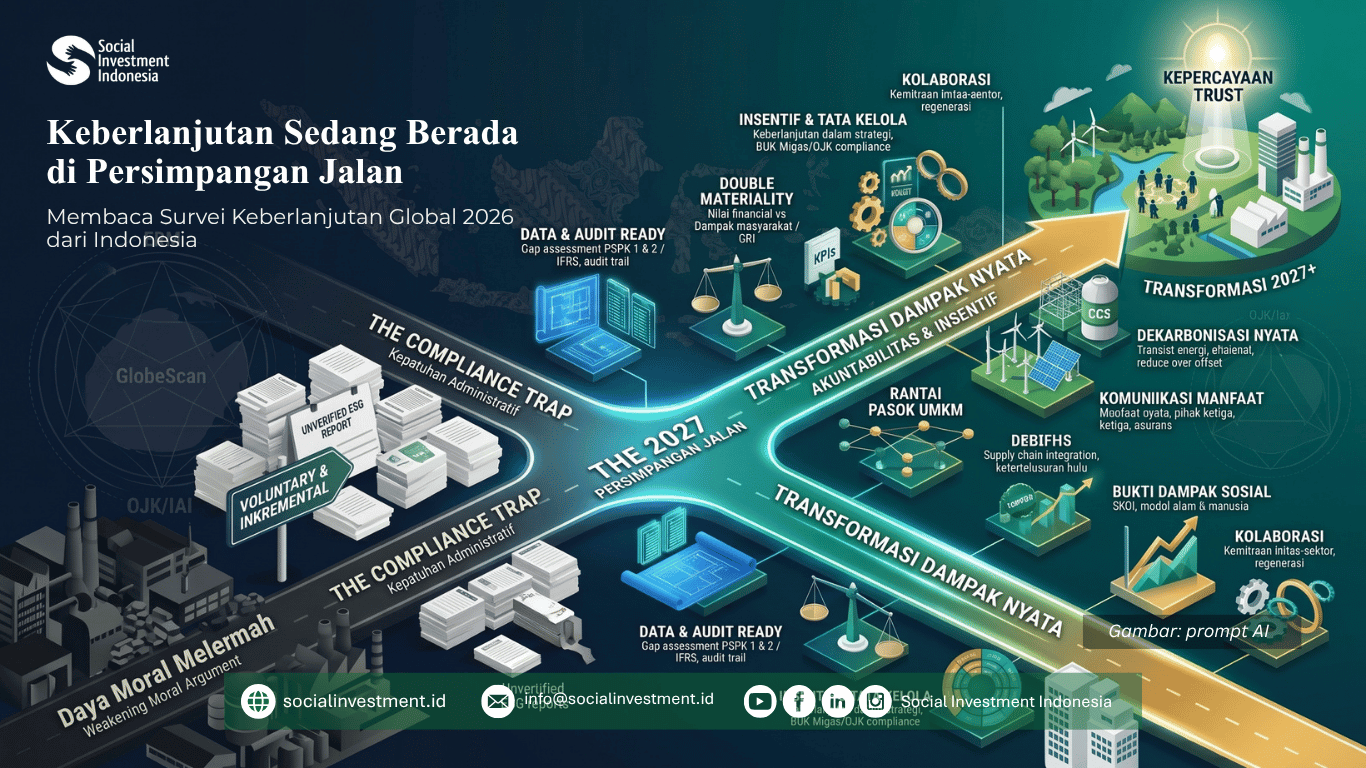
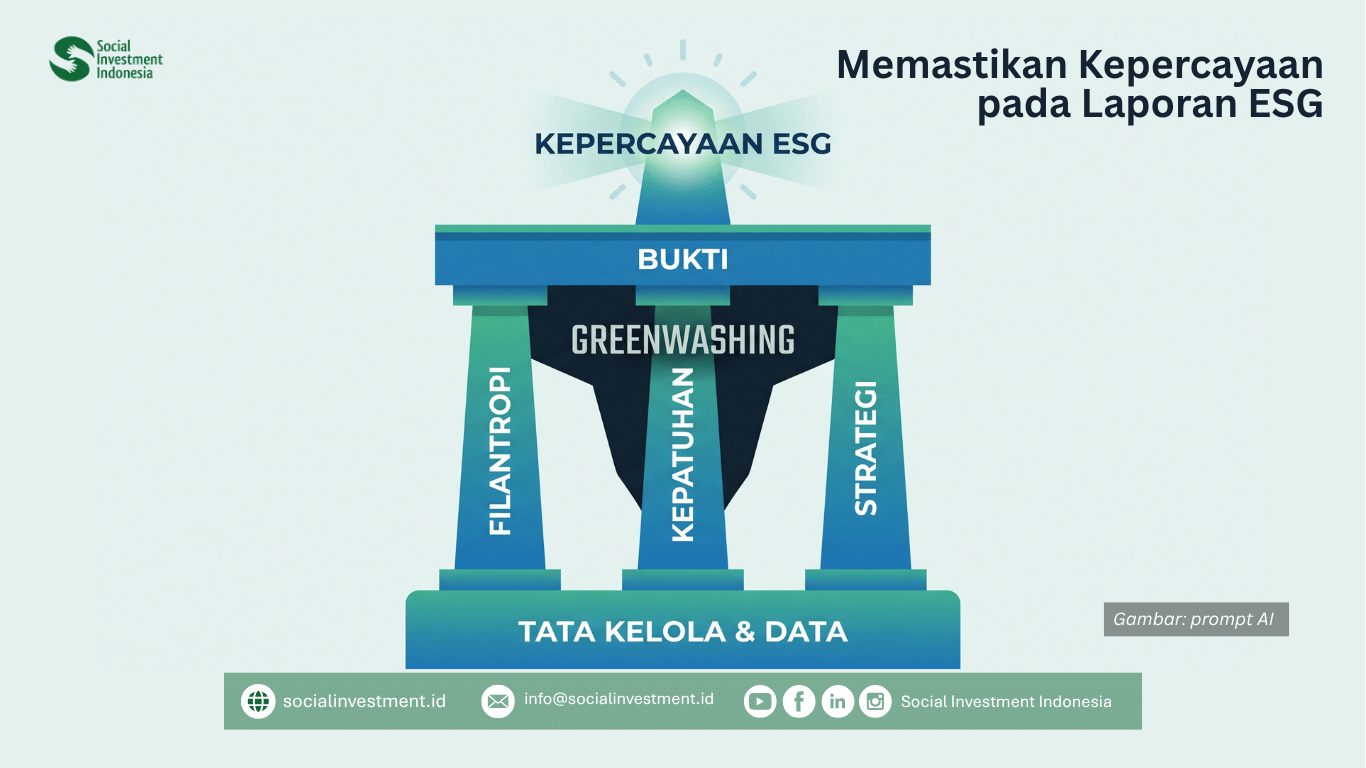
Saya membaca ketiga pertanyaan itu sebagai satu pertanyaan: apakah perusahaan kita sedang membangun kepercayaan seluruh pemangku kepentingan, atau sekadar memroduksi dokumen? Jawaban saya, singkatnya, kita berdiri di persimpangan. Kepatuhan sudah tinggi, kredibilitas belum. Dan persimpangan itu hanya bisa kita lewati menuju arah yang benar bila ESG diperlakukan sebagai urusan strategi, bukan urusan kemasan.
Bahasa Investor yang Kehilangan Kekhususannya
Elizabeth Pollman, guru besar hukum di University of Pennsylvania, menunjukkan dalam Harvard Business Law Review (2024) bahwa ESG dipakai dengan empat makna. Makna pertama: faktor dalam pengambilan keputusan investasi dan pembiayaan. Makna kedua: manajemen risiko. Keduanya menjawab pertanyaan yang sama, yakni isu apa yang dapat memengaruhi nilai dan kinerja keuangan perusahaan. Itulah materialitas finansial. Makna ketiga menjadikan ESG sinonim CSR atau keberlanjutan, dan di situlah istilah itu kehilangan kekhususannya: investor mengira ESG berarti informasi keuangan, masyarakat mengira ESG berarti pertanggungjawaban atas dampak. Makna keempat, ESG sebagai posisi ideologis, adalah pertarungan Amerika yang belum menjangkau kita.
Indonesia agaknya sudah melewati tiga gelombang. Gelombang pertama adalah filantropi dan TJSL, versi karikatur dari CSR, yang berakar pada Pasal 74 UU Perseroan Terbatas 2007. Gelombang kedua adalah kepatuhan, dimulai POJK 51/2017 yang mewajibkan laporan keberlanjutan. Di sini kita tampak seperti berprestasi: Bursa Efek Indonesia mencatat 87 persen emiten telah melapor. Tetapi, beberapa pemangku kepentingan mengeluhkan bahwa baru 13 persen laporan itu diverifikasi pihak ketiga, sehingga tingkat kepercayaan analis, apalagi aktivis, atas laporan keberlanjutan yang dihasilkan oleh perusahaan Indonesia tak kunjung membaik.
Gelombang ketiga baru mulai. Menurut OJK, standar pengungkapan yang mengacu pada IFRS S1 dan S2 berlaku efektif 1 Januari 2027, dengan peraturan turunannya ditargetkan terbit sebelum akhir tahun ini. Laporan tak lagi boleh sekadar bercerita; ia harus terukur dan terhubung dengan laporan keuangan. Namun standar itu berbasis materialitas finansial, sementara banyak konflik tambang, perkebunan, dan ketenagakerjaan kita lahir dari dampak perusahaan terhadap manusia dan alam. Materialitas dampak belum cukup baik kita kelola, kini materialitas finansial hendak diwajibkan pengungkapannya.
Konteks yang lebih luasnya pun tak ringan. Indeks Persepsi Korupsi 2025 menempatkan Indonesia di skor 34 dan peringkat 109 dari 180 negara. Edelman Trust Barometer 2026 mencatat kepercayaan pada bisnis masih tinggi di 80 persen, tetapi kian selektif dan sebetulnya berpusat pada jaringan yang dikenal. Modal kepercayaan itu jelas nyata di Indonesia, namun mudah habis ketika klaim perusahaan dengan kenyataan berjarak. Tanpa tata kelola yang kuat, klaim lingkungan dan sosial sulit diverifikasi, dan kepercayaan sulit dipertahankan.
Jarak antara Klaim dan Bukti
Jarak itulah yang dalam aspek lingkungan disebut greenwashing. RepRisk mendefinisikannya sebagai pernyataan atau tindakan yang tidak mencerminkan kinerja lingkungan secara jelas dan adil. Laporan terbarunya, untuk Juli 2025 hingga Juni 2026, mencatat 1.594 perusahaan terkait greenwashing, naik 28 persen dari tahun sebelumnya, dan untuk pertama kalinya biodiversitas melampaui iklim sebagai isu yang paling sering dikaitkan dengannya. Angka yang beredar di banyak presentasi berasal dari edisi lama; dunia kini membaca klaim hijau dengan lebih cermat.
Di sini saya mengajukan pembedaan yang menurut saya menentukan: tidak semua greenwashing sama. Ada yang disengaja, ada honest mistake, yaitu kekeliruan lantaran perusahaan belum punya kapasitas. Standar berganti cepat, tenaga yang memahaminya langka, data belum tertata, dan biaya mengumpulkannya mahal, tiga hambatan yang dicatat Asosiasi Emiten Indonesia dan survei BEI. Bayangkan seorang manajer komunikasi yang tulus menulis “berkomitmen netral karbon” tanpa tahu bahwa komitmen bukanlah capaian. Ia tak perlu dihukum. Ia perlu dibina: panduan klaim, contoh yang baik dan yang menyesatkan, umpan balik atas laporannya, dan ruang untuk mengoreksi, agar tak mengulanginya setelah tahu caranya.
Tetapi greenwashing yang disengaja adalah perkara lain, dan di sini saya tegas. Perusahaan yang sengaja membesar-besarkan klaim memanfaatkan kepercayaan investor dan publik sekaligus merugikan pesaing yang jujur. Tanpa konsekuensi, yang jujur menanggung biaya lebih tinggi daripada yang curang, dan insentifnya terbalik. Pelaku seperti itu membutuhkan regulasi yang kuat dan penegakan yang nyata: definisi klaim menyesatkan yang jelas, sanksi proporsional yang diumumkan, dan pertanggungjawaban direksi. Garis pemisahnya adalah niat, pengetahuan, pola, dan respons setelah diingatkan. Yang sudah dibina lalu mengulang tanpa alasan sah berpindah ke jalur penegakan.
Pencegahan di dalam perusahaan lebih membumi daripada yang dibayangkan. Yang utama adalah jejak bukti untuk setiap klaim: data dasar, batas, metode, dan periode yang bisa diperiksa orang lain. Berikutnya tata kelola pengungkapan, yaitu forum lintas-fungsi yang menyetujui klaim publik, saluran bagi karyawan yang menemukan ketidaksesuaian, dan pelatihan bagi para komunikator. Lalu jaminan independen, keterhubungan dengan laporan keuangan, kejujuran tentang target yang meleset, dan kesediaan mendengar komunitas dan LSM. Satu ujian sederhana sebelum klaim keluar: adakah buktinya, proporsionalkah, dan akankah masyarakat yang terdampak langsung menganggapnya benar?
Ada dua hal yang menurut saya layak digarisbawahi. Pertama, asurans independen. Baru 13 persen laporan emiten diverifikasi pihak ketiga, padahal IAPI telah mendorong standar asurans yang mengadopsi ISSA 5000. Perusahaan yang memulai lebih awal, bahkan dengan jaminan terbatas atas indikator kunci, akan mendapatkan kredibilitas sebelum ia benar-benar menjadi kewajiban. Kedua, Kecerdasan Buatan alias Artificial Intelligence (AI). Ia jelas memercepat penulisan laporan, tetapi juga bisa diminta untuk memerhalus narasi yang tak ditopang data. Setiap angka harus tetap bisa ditelusuri ke sumbernya, dan setiap klaim tetap dibaca manusia yang bertanggung jawab.
Jabatan dengan Mandat yang Perlu Diperjelas
Sudahkah profesi CSO berkembang? Jawaban jujur saya: jabatannya ada, mandatnya belum cukup jelas. Saya tak menemukan sensus resmi, jadi ini penilaian kualitatif. Ada contoh yang menggembirakan. PT Sawit Sumbermas Sarana mengangkat seorang direktur sekaligus CSO pada Oktober 2025, dan Golden Agri-Resources sejak 2021 memiliki Chief Sustainability and Communications Officer, satu pemimpin untuk dua fungsi yang dipertemukan oleh urusan kepercayaan. Studi atas emiten BEI 2021 hingga 2023 menemukan bahwa keberadaan CSO berkaitan dengan kinerja ESG yang lebih baik. Namun survei Egon Zehnder menemukan hanya 47 persen CEO yang sepenuhnya memikul agenda keberlanjutan. Sisanya punya tambahan pekerjaan yang cenderung serabutan.
Mengapa ini penting bagi kepercayaan? Seorang CSO yang efektif menjadi penghubung bagi enam kelompok: investor, regulator, karyawan, komunitas, LSM, dan media. Investor mencari informasi yang terhubung dengan nilai dan risiko; komunitas mencari dampak nyata dan keadilan, bukan sekadar program. Hanya fungsi yang punya akses ke data, strategi, dan keputusan yang bisa memenuhi harapan sebeda itu secara konsisten.
Mengapa jabatan itu mudah menjadi tanpa mandat yang jelas? Karena peran CSO dibentuk oleh model tata kelola di sekelilingnya. Jika tujuan perusahaan tetap dipandu maksimisasi keuntungan pemegang saham, keberlanjutan dibaca sebagai biaya atau risiko, ESG hanya diterima dalam makna pertama dan kedua yang diidentifikasi Pollman, dan CSO dipekerjakan untuk menjaga kepatuhan, menulis laporan, dan memadamkan risiko reputasi. Ia memikul tanggung jawab tanpa kewenangan atas keputusan yang menghasilkan dampak. Survei Weinreb Group 2026 atas 69 CSO perusahaan publik Amerika menemukan hanya 14 persen yang melapor langsung kepada CEO, dan 23 persen kepada fungsi hukum. Itu bisa berarti kematangan, tetapi bisa pula reduksi menjadi sekadar kepatuhan.
Tantangan kita struktural: regulasi tata kelola Indonesia masih jauh lebih dekat ke tata kelola pemegang saham. Setahu saya, UU Perseroan Terbatas menempatkan RUPS sebagai organ tertinggi, mewajibkan direksi mengurus perseroan untuk kepentingan perseroan, dan mengatur tanggung jawab sosial dan lingkungan secara terpisah sebagai biaya perseroan. Akibatnya TJSL selalu dipahami sebagai program di samping bisnis inti, dan keberlanjutan masuk lewat jalur pelaporan belaka. Mandat CSO pun cenderung berhenti di pengungkapan dan inisiatif yang berserakan.
Jalan keluarnya adalah tata kelola pemangku kepentingan, dan lebih jauh lagi tata kelola regeneratif. Yang pertama bertanya nilai apa yang tercipta bagi semua pihak yang terdampak dan menopang perusahaan. Yang kedua memerlakukan perusahaan sebagai bagian dari sistem hidup yang harus dipulihkan, bukan sekadar dikurangi kerusakannya, dengan alam dan generasi mendatang sebagai konstituen di ruang direksi dan dewan komisaris. Dalam kerangka hukum yang ada pun ada ruang: kepentingan perseroan tak otomatis berarti maksimisasi laba, dan tujuan mulia perusahaan dapat dirumuskan dalam anggaran dasar. Tanpa pergeseran itu, menunjuk CSO hanya memindahkan masalah ke satu orang.
Kembali ke undangan tadi, saya tak bisa lebih bersyukur lagi mendapatkan undangan dan kesempatan berbagi pemikiran itu. Para peserta diskusi adalah praktisi komunikasi, dan itu tepat. Saya suka diskusi yang terjadi, terutama tentang komunikasi yang bila hanya dipanggil di ujung akan selalu menjadi pengemas. Komunikasi yang hadir sejak strategi dirumuskan, yang berhak bertanya apakah klaim ini punya bukti, adalah penasihat strategis bagi perusahaan. Kepercayaan tidak dihasilkan oleh volume pesan di luar, melainkan utamanya oleh konsistensi di dalam. Itu kerja yang jarang tampil di halaman depan laporan, tetapi di sanalah kepercayaan diputuskan. Pastikan bukti dulu, baru ceritakan dengan menarik.
Balikpapan, 3 November 2026