Social Investment Indonesia
SII KnowledgePod
Telusuri 0 publikasi — artikel, buku & penulis
Featured Author
6 Author
Social Investment Indonesia
163 Publikasi
Artikel Terbaru
Social Investment Indonesia
25 Publikasi
Artikel Terbaru
Social Investment Indonesia
21 Publikasi
Artikel Terbaru
Social Investment Indonesia
18 Publikasi
Artikel Terbaru
Social Investment Indonesia
16 Publikasi
Artikel Terbaru
Social Investment Indonesia
2 Publikasi
Artikel Terbaru
Social Investment Indonesia
1 Publikasi
Artikel Terbaru
Equator Group
1 Publikasi
Artikel Terbaru
Negeri Ternak Indonesia
1 Publikasi
Artikel Terbaru
Featured Books
2026
Kompas Materialitas HIRO
FEATURED ARTICLE
Beberapa Pokok Pikiran dari Diskusi EGA Briefings #51
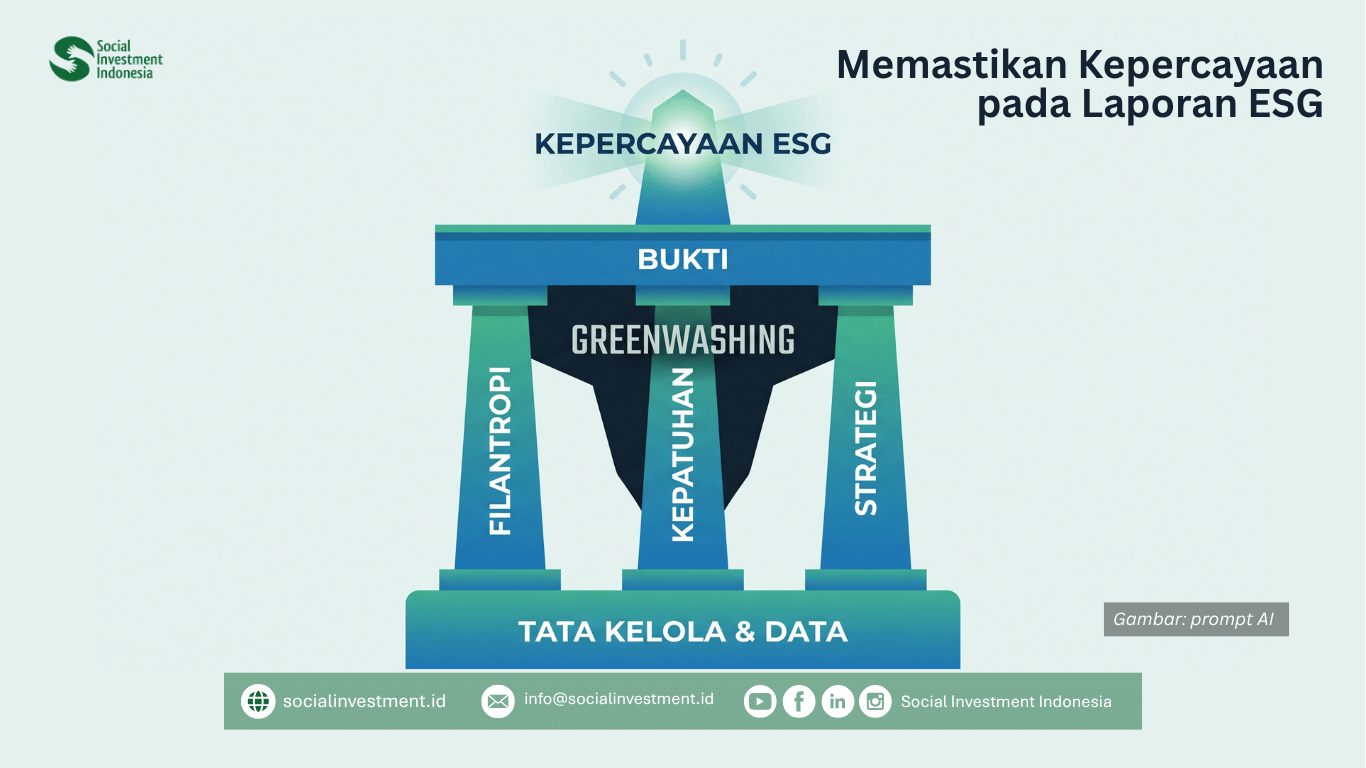
Artikel ini membahas evolusi pelaporan Environmental, Social, and Governance (ESG) di Indonesia yang saat ini berada di persimpangan antara sekadar pemenuhan kepatuhan dan pembangunan kredibilitas strategis. Walaupun 87 persen emiten Bursa Efek Indonesia telah merilis laporan keberlanjutan, tingkat kepercayaan pasar masih rendah karena baru 13 persen laporan yang diverifikasi oleh pihak ketiga secara independen. Menjelang pemberlakuan standar pengungkapan berbasis IFRS S1 dan S2 pada 1 Januari 2027, perusahaan dituntut untuk menyajikan data yang terukur dan terhubung dengan laporan keuangan, bukan sekadar narasi kehumasan. Penulis menyoroti pentingnya memitigasi greenwashing dengan membedakan antara manipulasi yang disengaja dan kekeliruan akibat kurangnya kapasitas (honest mistake). Selain itu, efektivitas peran Chief Sustainability Officer (CSO) masih terhambat oleh struktur tata kelola yang berfokus pada maksimisasi keuntungan pemegang saham, sehingga mandatnya kerap terbatas pada pelaporan belaka. Untuk meraih kepercayaan audiens secara organik, perusahaan harus beralih pada tata kelola pemangku kepentingan yang transparan, di mana komunikasi keberlanjutan dibangun di atas jejak bukti faktual dan asurans independen, bukan sekadar strategi pengemasan cerita.
Author : Jalal
4 November 2026
POPULAR ARTICLE
Author : Jalal, Fajar Kurniawan
Menggeser paradigma CSR dari bantuan insidental jangka pendek menuju investasi sosial strategis berbasis kesiapsiagaan dan kemitraan multi-pihak dalam manajemen bencana.
• 2,612 views
• 11 August 2016
LATEST ARTICLE
Author : Jalal
Artikel ini membahas evolusi pelaporan Environmental, Social, and Governance (ESG) di Indonesia yang saat ini berada di persimpangan antara sekadar pemenuhan kepatuhan dan pembangunan kredibilitas strategis. Walaupun 87 persen emiten Bursa Efek Indonesia telah merilis laporan keberlanjutan, tingkat kepercayaan pasar masih rendah karena baru 13 persen laporan yang diverifikasi oleh pihak ketiga secara independen. Menjelang pemberlakuan standar pengungkapan berbasis IFRS S1 dan S2 pada 1 Januari 2027, perusahaan dituntut untuk menyajikan data yang terukur dan terhubung dengan laporan keuangan, bukan sekadar narasi kehumasan. Penulis menyoroti pentingnya memitigasi greenwashing dengan membedakan antara manipulasi yang disengaja dan kekeliruan akibat kurangnya kapasitas (honest mistake). Selain itu, efektivitas peran Chief Sustainability Officer (CSO) masih terhambat oleh struktur tata kelola yang berfokus pada maksimisasi keuntungan pemegang saham, sehingga mandatnya kerap terbatas pada pelaporan belaka. Untuk meraih kepercayaan audiens secara organik, perusahaan harus beralih pada tata kelola pemangku kepentingan yang transparan, di mana komunikasi keberlanjutan dibangun di atas jejak bukti faktual dan asurans independen, bukan sekadar strategi pengemasan cerita.
4 November 2026
Author : Purnomo
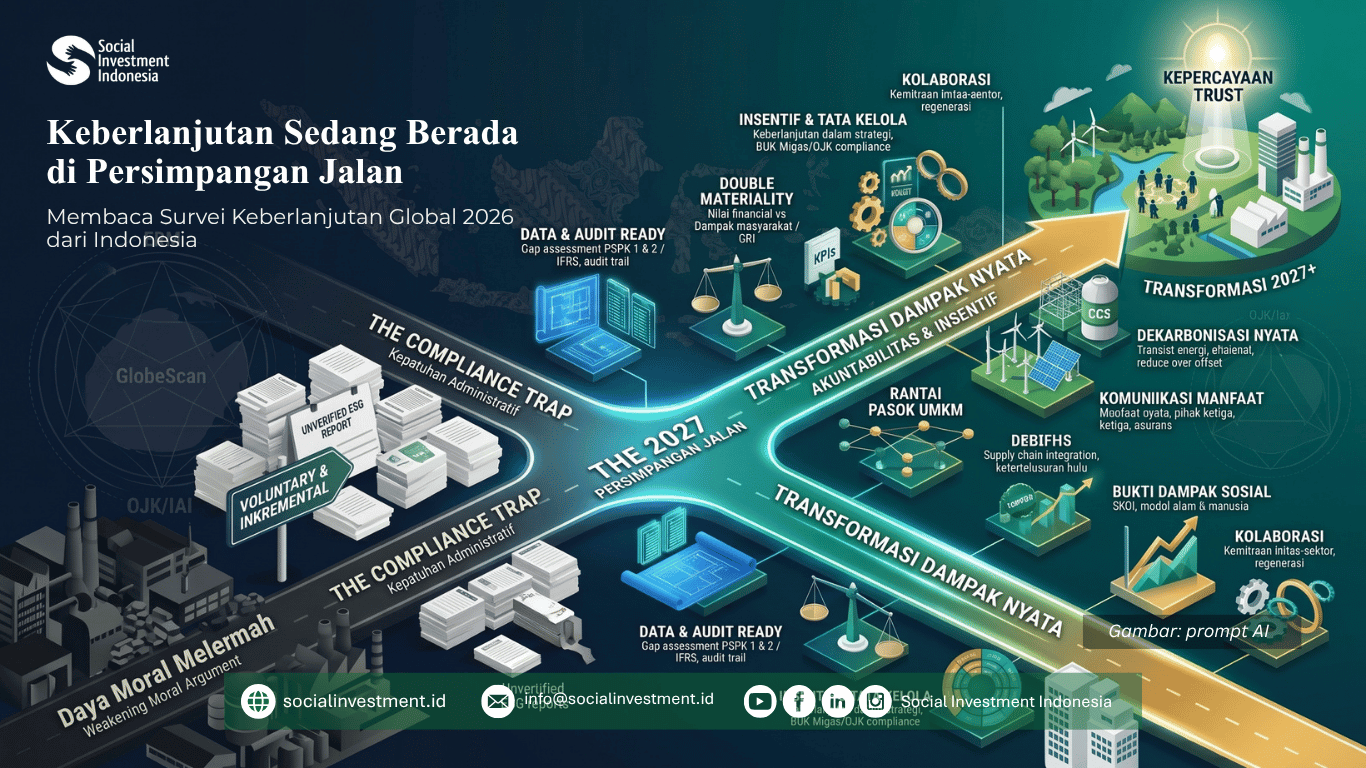
Survei global Sustainability at a Crossroads 2026 mengungkapkan titik kritis keberlanjutan: 95% pakar menuntut perubahan arah karena pelaporan sukarela dan efisiensi inkremental dinilai gagal mengubah model bisnis. Ketika resistensi meningkat dan daya tawar argumen moral kian melemah—khususnya di kawasan Asia-Pasifik—fokus global kini bergeser dari sekadar komitmen sukarela menuju mandat kepatuhan dan insentif ekonomi riil.
Bagi Indonesia, momentum ini bertepatan dengan berlakunya mandat regulasi PSPK 1 dan PSPK 2 (selaras IFRS S1 dan S2) mulai 2027. Jurang kredibilitas nyata terlihat dari 981 emiten yang merilis laporan ESG tahun 2025, namun hanya 85 yang diverifikasi pihak ketiga. Menjadikan regulasi sekadar ajang kepatuhan administratif berisiko menjebak korporasi dalam pemborosan sumber daya tanpa dampak nyata. Artikel ini merumuskan delapan panduan strategis bagi korporasi Indonesia: memperkuat sistem data audit, mengintegrasikan lensa nilai finansial dan dampak sosial, mentransformasi rantai pasok dan dekarbonisasi terukur, serta menggeser narasi moralitas menuju pembuktian nilai bisnis konkret. Kepatuhan wajib diposisikan sebagai batas bawah, bukan target puncak, guna membangun kembali modal terlangka: kepercayaan pemangku kepentingan.
3 November 2026
Author : Jalal
Survei global Sustainability at a Crossroads 2026 mengungkapkan titik kritis keberlanjutan: 95% pakar menuntut perubahan arah karena pelaporan sukarela dan efisiensi inkremental dinilai gagal mengubah model bisnis. Ketika resistensi meningkat dan daya tawar argumen moral kian melemah—khususnya di kawasan Asia-Pasifik—fokus global kini bergeser dari sekadar komitmen sukarela menuju mandat kepatuhan dan insentif ekonomi riil.
Bagi Indonesia, momentum ini bertepatan dengan berlakunya mandat regulasi PSPK 1 dan PSPK 2 (selaras IFRS S1 dan S2) mulai 2027. Jurang kredibilitas nyata terlihat dari 981 emiten yang merilis laporan ESG tahun 2025, namun hanya 85 yang diverifikasi pihak ketiga. Menjadikan regulasi sekadar ajang kepatuhan administratif berisiko menjebak korporasi dalam pemborosan sumber daya tanpa dampak nyata. Artikel ini merumuskan delapan panduan strategis bagi korporasi Indonesia: memperkuat sistem data audit, mengintegrasikan lensa nilai finansial dan dampak sosial, mentransformasi rantai pasok dan dekarbonisasi terukur, serta menggeser narasi moralitas menuju pembuktian nilai bisnis konkret. Kepatuhan wajib diposisikan sebagai batas bawah, bukan target puncak, guna membangun kembali modal terlangka: kepercayaan pemangku kepentingan.
23 October 2026
Filter & Sort
Sort By
Newest
by category
Book
Article
by author
Jalal
Sonny S. Sukada
Purnomo
by year
From year
2024
To year
2026
0 Publications
Article
Jalal, Sonny S. Sukada
Article